درآمد “فاراک” وابسته به پیشرفت پروژهها
گزارش عملکرد ماهانه ماشینسازی اراک در دیماه ۱۴۰۴ نشان میدهد درآمد ۱۱۰ میلیارد تومانی این شرکت، بیش از آنکه حاصل فروش مستمر محصولات باشد، متأثر از میزان پیشرفت پروژهها و تعدیلات دورهای بوده؛ موضوعی که نوسان بالای درآمد و دشواری تحلیل کوتاهمدت نماد «فاراک» را برای فعالان بازار سرمایه به همراه داشته است.
به گزارش بهاسان، بررسی گزارش عملکرد ماهانه شرکت ماشینسازی اراک با نماد “فاراک” در دیماه ۱۴۰۴ نشان میدهد که ساختار درآمدی این شرکت، بیش از آنکه متکی بر فروش مستمر محصولات باشد، بر پایه میزان پیشرفت پروژهها و تحقق مراحل اجرایی قراردادها شکلگرفته است. همین ویژگی، موجب نوسان پذیری درآمدهای ماهانه و فاصله گرفتن عملکرد دورهای از تصویر واقعی فعالیتهای عملیاتی شرکت میشود.
وابستگی درآمد “فاراک” به پیشرفت پروژهها
ماشینسازی اراک در پروژههای متنوعی ازجمله قراردادهای تولیدات آهنگری و ریختهگری، دیگهای بخار، تجهیزات سرچاهی، مخازن و تجهیزات تحتفشار حضور فعال دارد. درآمد شناساییشده این شرکت در هر دوره، متناسب با درصد پیشرفت این پروژهها ثبت میشود و نه بر اساس فروش سنتی محصول.
این ساختار باعث شده درآمدهای “فاراک” ماهیتی پروژه محور، مقطعی و بعضاً غیرخطی داشته باشد؛ بهگونهای که در برخی ماهها رشد چشمگیر و در برخی دورهها افت محسوس در گزارشها مشاهده میشود.
ترکیب درآمدی در دیماه ۱۴۰۴
بر اساس اطلاعات منتشرشده در سامانه کدال، ماشینسازی اراک در دوره منتهی به دیماه ۱۴۰۴ موفق به شناسایی ۱۱۰ میلیارد تومان درآمد عملیاتی شده است.
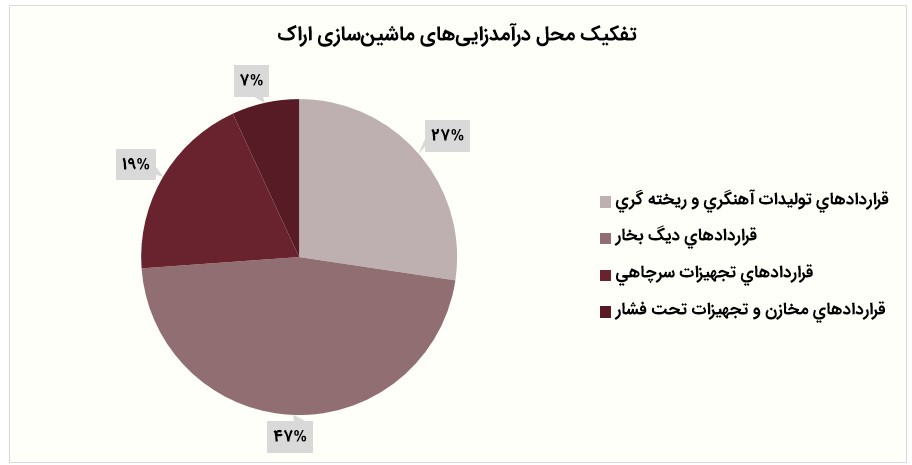
در میان بخشهای مختلف فعالیت شرکت، قراردادهای مربوط به دیگ بخار با ثبت ۵۱ میلیارد تومان درآمد، بیشترین سهم را به خود اختصاص داده و حدود ۴۶ درصد از کل درآمد ماهانه را تشکیل داده است. این موضوع نشان میدهد پروژههای حوزه نیروگاهی و صنعتی همچنان موتور اصلی درآمدزایی “فاراک” محسوب میشوند.
رشد محدود سالانه؛ اثر تعدیلات دورهای
مقایسه عملکرد دیماه ۱۴۰۴ با دوره مشابه سال گذشته، از رشد ۱۱ درصدی درآمد حکایت دارد. هرچند این رشد در نگاه نخست نشانه بهبود نسبی عملکرد شرکت است، اما باید توجه داشت که ساختار گزارش دهی “فاراک” تحت تأثیر تعدیلات فصلی قرار دارد.
این شرکت هر سه ماه یکبار اصلاحات درآمدی مربوط به پروژههای درصد پیشرفت را در گزارشهای خود اعمال میکند؛ موضوعی که بهصورت رسمی نیز در اطلاعیههای کدال مورد تأکید قرارگرفته است.
بر اساس توضیحات شرکت، بخش عمدهای از درآمد پروژهها به روش درصد پیشرفت کار محاسبه میشود و بهدلیل محدودیتهای زمانی در گزارشهای ماهانه، امکان محاسبه دقیق آنها در هر ماه وجود ندارد. ازاینرو، بخشی از درآمدها هر سه ماه یکبار همراه با گزارشهای تکمیلی منتشر میشود.
اُفت محسوس درآمد ماهانه؛ قبل و بعد از تعدیل
بررسی روند درآمدی “فاراک” در مقایسه با آذرماه ۱۴۰۴، تصویری متفاوت را بسته به لحاظ یا عدم لحاظ تعدیلات ارایه میدهد.
درصورتیکه اصلاحات دورهای دیماه در محاسبات لحاظ نشود، درآمد شرکت نسبت به آذرماه با کاهش ۵۶ درصدی مواجه شده است؛ افتی قابلتوجه که نشاندهنده وقفه در شناسایی درآمد برخی پروژههاست.
اما اگر تعدیلات فصلی اعمالشده در دیماه مبنا قرار گیرد، وضعیت عملکرد ماهانه ضعیفتر ارزیابی میشود. در این حالت، درآمد شرکت نسبت به آذرماه با افت ۹۰ درصدی همراه بوده که بیانگر فاصله قابلتوجه میان درآمد ثبتشده و ظرفیت عملیاتی واقعی شرکت در این دوره است.
شفافیت پروژهای، کلید تحلیل “فاراک”
درمجموع، عملکرد دیماه ۱۴۰۴ ماشینسازی اراک نشان میدهد نوسانات درآمدی این شرکت بیش از آنکه ناشی از افت فعالیت عملیاتی باشد، به ساختار پروژه محور و نحوه شناسایی درآمدها بازمیگردد.
وابستگی شدید به درصد پیشرفت پروژهها، اعمال تعدیلات سهماهه و تأخیر در شناسایی بخشی از درآمدها، باعث شده تحلیل کوتاهمدت عملکرد “فاراک” بدون در نظر گرفتن گزارشهای فصلی، تصویر دقیقی از وضعیت واقعی شرکت ارایه نکند.
پایان مطلب