سیمان تجارت مهریز؛ یک عرضه اولیه با پشتوانه معدنی
به گزارش پایگاه خبری بهاسان، گروه صنعتی و معدنی سیمان تجارت مهریز با نماد «سمهریز» در آستانه عرضه اولیه سهام در فرابورس ایران قرار گرفته است؛ شرکتی که در نشست معارفه خود، مزیت معدنی، حاشیه سود بالاتر از میانگین صنعت، ذخیره کلینکر و برنامه احداث نیروگاه خورشیدی را بهعنوان مهمترین نقاط قوت خود معرفی کرد.
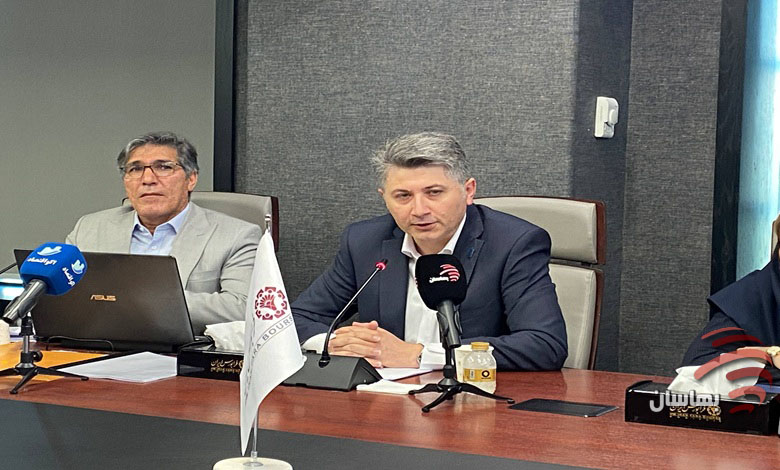
به گزارش پایگاه خبری بهاسان، نشست خبری معرفی شرکت گروه صنعتی و معدنی سیمان تجارت مهریز، با نماد «سمهریز»، در آستانه عرضه اولیه سهام این شرکت در فرابورس ایران برگزار شد. در این جلسه، مدیران شرکت تصویری از مسیر شکلگیری، ظرفیت تولید، وضعیت مالی، برنامههای انرژی و جایگاه معادن در مدل کسبوکار سیمان تجارت مهریز ارایه کردند.
بر مبنای توضیحات مطرحشده، سیمان تجارت مهریز در سال ۱۳۸۹ تأسیس و بهرهبرداری عملیاتی از داراییهای آن از ابتدای سال ۱۳۹۰ آغاز شد. شرکت از سال ۱۳۹۴ وارد دوره سوددهی شد و پذیرش آن در فرابورس نیز در سال ۱۴۰۳ به انجام رسید.
امیر کوهی، مدیرعامل شرکت سرمایهگذاری و ساختمانی تجارت، در این نشست تأکید کرد که ورود «سمهریز» به بازار سهام، صرفاً اضافه شدن یک نماد جدید به فهرست شرکتهای فرابورسی نیست؛ بلکه نتیجه دورهای چندساله از سرمایهگذاری، اصلاح ساختار، احیای داراییها و توسعه فعالیت صنعتی به شمار میرود.
ساختار مالکیت و روند افزایش سرمایه
علی طاهر نژاد، مدیرعامل شرکت صنعتی و معدنی سیمان تجارت مهریز، در تشریح وضعیت مالکیت داراییها اعلام کرد که داراییهای در اختیار شرکت، ابتدا در قالب قرارداد اجاره بهشرط تملیک از بانک تجارت در اختیار مجموعه قرارگرفته بود. در سال ۱۴۰۴ نیز این داراییها از مسیر فروش اقساطی به سیمان تجارت مهریز منتقل شد و اکنون اسناد زمین و داراییهای مربوطه به نام شرکت ثبتشده است.
سهامدار عمده «سمهریز»، شرکت سرمایهگذاری و ساختمانی تجارت، وابسته به بانک تجارت، است که بیش از ۹۹ درصد سهام شرکت را در اختیار دارد. برخی شرکتهای وابسته به مجموعه بانک تجارت نیز در ساختار سهامداری حضور دارند.
روند افزایش سرمایه نیز بخشی از مسیر اصلاح ساختار مالی شرکت بوده است. سرمایه سیمان تجارت مهریز در سال ۱۴۰۱ به ۵۰ میلیارد تومان رسید و سپس از ۵۰ میلیارد تومان به ۲۵۰ میلیارد تومان افزایش یافت. شرکت افزون بر فعالیت اصلی تولید سیمان، در شرکتهای مرتبط با نیروگاه خورشیدی، معدن و حملونقل نیز دارای سهام است.
مزیت معادن در کاهش بهای تمامشده
بخش مهمی از روایت مدیران شرکت در نشست معارفه، بر نقش معادن در کنترل هزینه تولید متمرکز بود. پهنه معدنی سیمان تجارت مهریز حدود ۱۵ کیلومتر وسعت دارد و معدن سنگ آهک شرکت نیز در فاصله تقریبی دو کیلومتری کارخانه واقعشده است؛ مزیتی که هزینه حمل مواد اولیه را محدود میکند.
ذخیره سنگآهک شرکت حدود ۱۱ میلیون و ۵۸۳ هزارتن اعلامشده و به گفته مدیرعامل، تاکنون تنها بخش محدودی از این ذخیره برداشتشده است. کیفیت و ویژگی مواد معدنی منطقه نیز باعث شده مصرف سنگآهک شرکت در قیاس با برخی واحدهای سیمانی پایینتر باشد؛ عاملی که میتواند بر کاهش هزینه مواد اولیه اثر بگذارد.
وجود معدن دارای ترکیبات سیلیس و آلومینیوم نیز از دیگر مزیتهای «سمهریز» عنوانشده است. این دسترسی، نیاز شرکت به خرید و انتقال برخی مواد اولیه از فاصلههای طولانی را کاهش میدهد. درعینحال، حدود ۴۸ درصد از ذخیره آبرفتی مورداستفاده قرارگرفته و شرکت مطالعاتی را برای شناسایی و ثبت ذخایر جدید آغاز کرده است.
تولید، فروش و ذخیره کلینکر
ظرفیت اسمی تولید کلینکر سیمان تجارت مهریز حدود یکمیلیون و ۸۰ هزارتن در سال است. تولید سیمان شرکت در سالهای اخیر عمدتاً در محدوده یکمیلیون تن نوسان داشته است؛ بهطوریکه تولید از ۹۴۷ هزارتن در سال ۱۴۰۱ به ۹۹۱ هزارتن در سال ۱۴۰۲ و یکمیلیون و ۵۸ هزارتن در سال ۱۴۰۳ رسید. تولید سال ۱۴۰۴ نیز در سطح ۹۵۶ هزارتن ثبت شد.
مدیران شرکت حفظ این سطح از تولید را با توجه به محدودیت برق و گاز صنایع، یکی از نکات قابلتوجه عملکرد عملیاتی میدانند. محصول محوری شرکت، سیمان تیپ ۲ با رده مقاومتی ۴۲۵ است؛ بااینحال، امکان تولید سیمان تیپ یک، تیپ ۵ و سیمان پوزولانی نیز برای شرکت فراهم است.
«سمهریز» در سال ۱۴۰۴ بیش از یکمیلیون و ۱۶ هزارتن سیمان در بورس کالا عرضه کرد و در مقابل، حدود یکمیلیون و ۱۸۳ هزارتن تقاضا برای محصولات شرکت شکل گرفت. سیاست اعلامی شرکت، تنظیم عرضه بر اساس ظرفیت واقعی تولید و شرایط تقاضای بازار است؛ زیرا عرضه فراتر از توان عملیاتی میتواند تعهدات مازاد ایجاد کند و بر بازار منطقهای اثر بگذارد.
شرکت همچنین با ذخیرهسازی کلینکر، تلاش کرده ریسک وقفههای انرژی را پوشش دهد. موجودی فعلی کلینکر بهگونهای گزارششده که در صورت قطعی برق، گاز یا توقف خط تولید، امکان تأمین بازار تا حدود چهار ماه وجود داشته باشد.
نیروگاه خورشیدی؛ پاسخ شرکت به ریسک انرژی
سیمان تجارت مهریز برای مدیریت ناترازی انرژی، احداث نیروگاه خورشیدی ۱۰ مگاواتی را در دستور کار قرار داده است. مجوز این پروژه در سال ۱۴۰۲ و در چارچوب ماده ۱۶ قانون جهش تولید دانشبنیان دریافت شده و آغاز عملیات اجرایی آن نیز اعلامشده است.
برای این پروژه، ساختار شرکتی مستقلی ایجادشده تا در صورت توسعه ظرفیت، امکان مشارکت دیگر شرکتهای گروه و انعقاد قراردادهای تولید و فروش برق فراهم باشد. توسعه فازهای بعدی نیروگاه، به تأمین نقدینگی و تصمیم سهامدار عمده وابسته خواهد بود.
صورت سود و زیان و چشمانداز هزینه مالی
در سال ۱۴۰۴، فروش سیمان تجارت مهریز به یکهزار و ۶۷۱ میلیارد تومان رسید. بهای تمامشده درآمدهای عملیاتی حدود ۸۷۵ میلیارد تومان بود و سود ناخالص شرکت در سطح ۷۹۶ میلیارد تومان قرار گرفت. همچنین سود عملیاتی حدود ۶۹۵ میلیارد تومان و درآمدهای غیرعملیاتی ۴۴۱ میلیارد تومان اعلام شد.
حاشیه سود ناخالص شرکت ۴۸ درصد، حاشیه سود عملیاتی ۴۲ درصد و حاشیه سود خالص ۳۶ درصد گزارششده است؛ درحالیکه میانگین حاشیه سود ناخالص و عملیاتی شرکتهای مقایسه شده در صنعت به ترتیب حدود ۴۳ و ۳۶ درصد بوده است.
هزینه مالی ثبتشده شرکت در سال ۱۴۰۴ حدود ۲۲ میلیارد تومان بود. با پایان قرارداد مربوط به داراییها با بانک تجارت در سال ۱۴۰۶، این هزینه در بخش مذکور به حدود ۲.۵ میلیارد تومان کاهش مییابد؛ هرچند تأمین مالی نیروگاه خورشیدی میتواند هزینه مالی تازهای ایجاد کند.
برآیند دادههای ارایهشده در نشست معارفه نشان میدهد مزیت معدنی، کنترل نسبی هزینه مواد اولیه، ذخیره کلینکر، برنامه تأمین برق و کاهش پیشبینیشده بخشی از هزینههای مالی، مهمترین مولفههای اثرگذار بر عملکرد آتی «سمهریز» در بازار سرمایه خواهند بود.
پایان مطلب