شتبریز با فروش فراتر از سال گذشته به بورس میآید
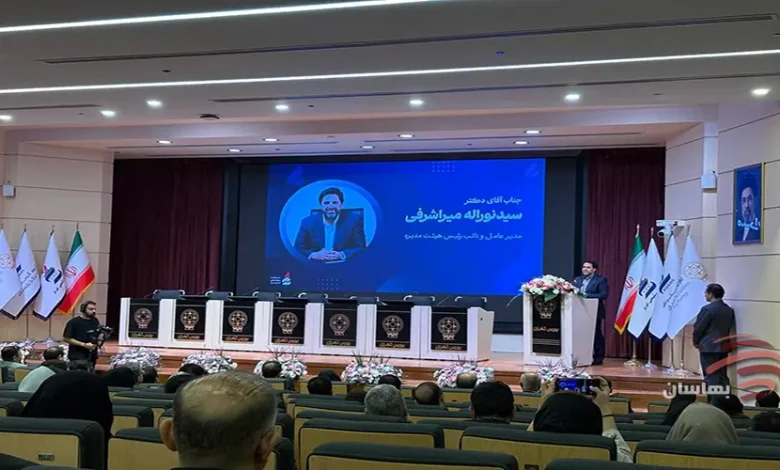
نوراله میراشرفی مدیرعامل شرکت پتروشیمی تبریز، در مراسم معارفه نماد «شتبریز» در بورس تهران از عرضه سهام این شرکت در روز چهارشنبه ۶ آبان ۱۴۰۵ خبر داد و اعلام کرد فروش شرکت در نیمه نخست سال جاری از مجموع فروش سال ۱۴۰۴ فراتر رفته است. سود خالص ۶.۳۷۶ هزار میلیارد تومانی و سود عملیاتی حدود ۷.۳ هزار میلیارد تومانی در ۶ ماهه نخست ۱۴۰۵، در کنار ظرفیت تولید سالانه ۸۷۰ هزار تن محصولات پلیمری و شیمیایی، از مهمترین محورهای معرفی این شرکت بود.
پتروشیمی تبریز در آستانه ورود به بورس تهران، عملکرد مالی و ظرفیتهای تولیدی خود را به فعالان بازار سرمایه معرفی کرد. بر اساس اطلاعات ارایهشده از سوی مدیرعامل شرکت، فروش در نیمه نخست سال ۱۴۰۵ از کل فروش سال گذشته عبور کرده و سود ناخالص نیز به حدود ۸.۶ هزار میلیارد تومان رسیده است. همچنین سود عملیاتی و سود خالص محققشده در این دوره، بهترتیب حدود ۷.۳ و ۶.۳۷۶ هزار میلیارد تومان اعلام شد؛ ارقامی که نشاندهنده سهم قابلتوجه نیمه نخست سال در تحقق سود پیشبینیشده شرکت است.
به گزارش پایگاه خبری بهاسان، این شرکت با ظرفیت اسمی تولید سالانه ۸۷۰ هزار تن محصولات پلیمری و شیمیایی، برخورداری از زیرساختهای ریلی، دسترسی به خط لوله اتیلن غرب و صادرات محصولات به ۱۷ کشور، از مجموعهای از ظرفیتهای عملیاتی و تجاری برخوردار است. بومیسازی دانش فنی، ثبت ۲۷ اختراع، مهندسی معکوس هزاران قطعه و اجرای پروژههای کاهش مصرف انرژی نیز از اقداماتی است که در معرفی پتروشیمی تبریز در بورس مورد تأکید قرار گرفت.
عرضه اولیه “شتبریز” در بورس تهران
نوراله میراشرفی مدیرعامل شرکت پتروشیمی تبریز، در مراسم معارفه این شرکت با نماد «شتبریز» در بورس تهران اظهار کرد: با مساعدت سهامداران و همراهی همکاران مجموعه، پتروشیمی تبریز بهعنوان ششصدوسیویکمین شرکت بورسی، روز چهارشنبه ۶ آبان ۱۴۰۵ عرضه خواهد شد.
وی با تشریح ساختار سهامداری شرکت، به حضور مجموعههایی از جمله پالایش نفت تبریز، گروه سرمایهگذاری امیر، سرمایهگذاری نفت و گاز و پتروشیمی تأمین، شرکتهای سرمایهگذاری استانی سهام عدالت، سرمایهگذاری پیشرو رفاه، سازمان تأمین اجتماعی نیروهای مسلح، صندوق بازنشستگی، گروه گسترش نفت و گاز پارسیان و سرمایهگذاری هامون سپاهان اشاره کرد. همچنین بخشی از سهام شرکت به سهام ترجیحی کارکنان اختصاص یافته است.
تاریخچه و ظرفیت تولید پتروشیمی تبریز
مدیرعامل پتروشیمی تبریز با اشاره به روند شکلگیری این مجتمع گفت: این شرکت در قانون بودجه سال ۱۳۶۶ پیشبینی شد، طراحی آن در سال ۱۳۶۸ انجام گرفت و عملیات نصب تجهیزات از سال ۱۳۷۱ آغاز شد. مجتمع نیز در سال ۱۳۷۵ به بهرهبرداری رسید.
به گفته میراشرفی، پتروشیمی تبریز در زمینی به مساحت ۳۹۱ هکتار و در مجاورت پالایشگاه تبریز مستقر است. این مجموعه با برخورداری از حدود ۱۵۰ هکتار فضای صنعتی و عملیاتی، بیش از ۲۰ واحد عملیاتی پلیمری و غیرپلیمری دارد و بیش از ۲۰ هکتار زمین نیز برای اجرای طرحهای توسعهای در نظر گرفته شده است.
ظرفیت اسمی تولید شرکت حدود ۸۷۰ هزار تن انواع محصولات پلیمری و شیمیایی در سال است. میراشرفی همچنین به جایگاه پتروشیمی تبریز در تولید محصولات خاص پلیمری و تأمین بخشی از نیاز بازار داخلی اشاره کرد و گفت این شرکت بیش از ۶۰ درصد پلیاستایرن مقاوم و ۴۰ درصد پلیاستایرن معمولی بازار داخلی را تأمین میکند.
صادرات به ۱۷ کشور و توسعه زیرساختها
میراشرفی با اشاره به مزیتهای زیرساختی شرکت اظهار کرد: وجود شبکه ریلی در داخل مجتمع و اتصال به شبکه سراسری و بینالمللی راهآهن، از ظرفیتهای لجستیکی پتروشیمی تبریز است. این شرکت همچنین به خط لوله اتیلن غرب متصل است و در زمان ارایه توضیحات، مصرف اتیلن از این خط حدود ۱۰ تن در ساعت اعلام شد.
وی دسترسی به بازارهای کشورهای اروپایی و آسیای میانه را از دیگر ظرفیتهای شرکت برشمرد و افزود: حدود ۳۰ درصد محصولات پتروشیمی تبریز به ۱۷ کشور صادر میشود.
مدیرعامل شرکت همچنین از افزایش ظرفیت ذخیرهسازی نفتا و گاز مایع با هدف ارتقای تابآوری و انعطافپذیری تولید خبر داد. به گفته وی، شرکت برای تأمین بخشی از خوراک موردنیاز خود، مالکیت کامل شرکت تجارت ناوک آسیا را در اختیار گرفته است.
توسعه دانش فنی و ثبت ۲۷ اختراع
میراشرفی با اشاره به توان فنی و مهندسی پتروشیمی تبریز گفت: این شرکت در زمینه طراحی، مهندسی و احداث واحدهای پنتان یک و دو، به ظرفیت مجموع ۴۸۰۰ تن، اقداماتی انجام داده است. همچنین دانش تولید انواع محصولات پلیاتیلنی، پلیاستایرنی و ABS در مجموعه توسعه یافته است.
وی بومیسازی فرمولاسیون پلیاستایرن انبساطی و ثبت ۲۷ اختراع با مالکیت کامل پتروشیمی تبریز را از دیگر دستاوردهای شرکت عنوان کرد. این اختراعات در زمینه تولید محصولات، بهینهسازی کیفیت و طراحی و ساخت تجهیزات ثبت شدهاند.
به گفته مدیرعامل این شرکت، پتروشیمی تبریز همچنین دارای ۶ واحد پیشتاز پایلوت در حوزه کاتالیست و فرایند است. نیروی انسانی متخصص شرکت نیز در راهاندازی و اجرای پروژههای پتروشیمی در داخل و خارج از کشور مشارکت داشته است.
بومیسازی تجهیزات و بهینهسازی مصرف انرژی
مدیرعامل پتروشیمی تبریز با اشاره به اقدامات انجامشده در زمینه نگهداری و تعمیرات گفت: در سالهای گذشته، بهویژه چند سال اخیر، حدود ۱۳ هزار قطعه موردنیاز واحدهای عملیاتی برای افزایش دسترسپذیری تجهیزات و جلوگیری از توقف تولید نقشهکشی شده است. از این تعداد، حدود ۴۲۰۰ قطعه نیز مهندسی معکوس و بازطراحی شدهاند که برای شرکت صرفهجویی به همراه داشته است.
میراشرفی به بهروزرسانی سیستمهای کنترل واحدهای عملیاتی اتیلن، الفین، پلیاستایرن انبساطی و اکسترودرها به دست متخصصان داخلی شرکت نیز اشاره کرد.
وی با بیان اینکه سیستم مدیریت انرژی مبتنی بر استاندارد ISO ۵۰۰۰۱ از سال ۱۳۹۳ در شرکت مستقر شده است، اجرای پروژههای متعدد برای کاهش مصرف حاملهای انرژی، انجام ممیزیهای فنی و دریافت گواهینامههای استاندارد انرژی به تفکیک محصول را از اقدامات پتروشیمی تبریز در این حوزه برشمرد.
رشد فروش و سودآوری در نیمه نخست ۱۴۰۵
با وجود افزایش هزینهها در سالهای اخیر، بهای تمامشده محصولات در نیمه نخست ۱۴۰۵ نسبت به کل سال گذشته کمتر گزارش شده است. مدیریت بهموقع تأمین مواد اولیه و خوراک از جمله عوامل موثر بر کنترل هزینههای شرکت عنوان شده است.
بر اساس اطلاعات ارایهشده در مراسم معارفه، فروش پتروشیمی تبریز در ۶ ماهه نخست سال ۱۴۰۵ از مجموع فروش سال ۱۴۰۴ فراتر رفته است. این روند در فروش محصولات از طریق بورس کالا نیز مشاهده میشود؛ بازاری که بخش عمده معاملات شرکت در آن انجام میگیرد.
سود ناخالص پتروشیمی تبریز از حدود ۱.۹ هزار میلیارد تومان در سال ۱۴۰۲ به حدود ۸.۶ هزار میلیارد تومان در ۶ ماهه نخست ۱۴۰۵ رسیده است. همچنین سود عملیاتی شرکت در این دوره حدود ۷.۳ هزار میلیارد تومان اعلام شد؛ رقمی که بخش عمده سود عملیاتی ۸.۵۹۵ هزار میلیارد تومانی پیشبینیشده در ارزشگذاری شرکت برای کل سال را پوشش میدهد.
در بخش سود خالص نیز پتروشیمی تبریز طی نیمه نخست سال جاری حدود ۶.۳۷۶ هزار میلیارد تومان سود محقق کرده است؛ در حالی که سود خالص لحاظشده در ارزشگذاری شرکت ۶.۵۴۶ هزار میلیارد تومان بوده است. مدیریت برای نیمه دوم سال نیز، با توجه به شرایط بازار، تحقق حدود ۲۳۰ میلیارد تومان سود خالص دیگر را پیشبینی کرده است.
در توضیح عملکرد سال گذشته، توقفهای تعمیراتی و طولانیشدن دورههای اورهال همزمان با جنگ ۱۲روزه، از عوامل کاهش فرصت تولید و فروش و محدودشدن رشد سود عملیاتی شرکت عنوان شد.
پایان مطلب