“شتبریز” با رشد سودآوری به استقبال عرضه اولیه رفت
همت جعفری مدیر مالی پتروشیمی تبریز، از تحقق ۶ هزار و ۳۷۶ میلیارد تومان سود خالص و ۷ هزار و ۳۰۰ میلیارد تومان سود عملیاتی در نیمه نخست سال ۱۴۰۵ خبر داد و اعلام کرد فروش شرکت در این دوره از مجموع فروش سال گذشته فراتر رفته است. همزمان، ارزشگذار شرکت ارزش آن را بر اساس روشهای مختلف بین ۲۵ تا ۲۷ همت برآورد کرد و از برنامه افزایش ظرفیت تولید به ۶۷۱ هزار تن و رشد درآمد فروش تا حدود ۲۸۷ همت در افق سال ۱۴۱۱ خبر داد.
به گزارش پایگاه خبری بهاسان، شرکت پتروشیمی تبریز در آستانه عرضه سهام با نماد «شتبریز» در بورس تهران، از رشد فروش و سودآوری در نیمه نخست سال ۱۴۰۵ و برنامههای تأمین مالی برای اجرای طرحهای توسعهای خبر داده است.
بر اساس اطلاعات ارایهشده در جلسه معارفه، سود خالص شرکت در ۶ ماهه نخست سال به ۶ هزار و ۳۷۶ میلیارد تومان و سود عملیاتی به حدود ۷ هزار و ۳۰۰ میلیارد تومان رسیده است؛ در همین حال، فروش نیمه نخست سال از کل فروش سال ۱۴۰۴ فراتر رفته و سود انباشته شرکت نیز با احتساب عملکرد ۶ ماهه به حدود ۱۰.۵ همت افزایش یافته است.
در کنار عملکرد مالی، توسعه واحد دوم پلیاتیلن سنگین و تأمین منابع موردنیاز آن از محورهای اصلی برنامههای شرکت به شمار میرود. در گزارش ارزشگذاری نیز افزایش ظرفیت تولید به ۶۷۱ هزار تن و رشد درآمد فروش تا حدود ۲۸۷ همت در سال ۱۴۱۱ پیشبینی شده است. ارزش پتروشیمی تبریز بر اساس سه روش ارزشگذاری، بین ۲۵ تا ۲۷ همت برآورد شده؛ هرچند ارزش خالص داراییهای شرکت در گزارش کارشناسی، رقم متفاوت ۲۲۷ همت را نشان میدهد.
رشد فروش و ثبت سود خالص ۶.۳ همتی
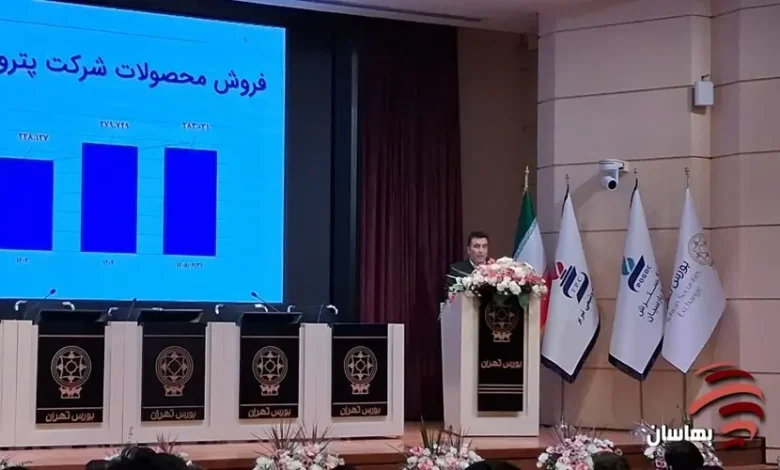
همت جعفری مدیر مالی شرکت پتروشیمی تبریز، در مراسم معارفه نماد «شتبریز» در بورس تهران با تشریح عملکرد مالی شرکت در نیمه نخست سال ۱۴۰۵ اظهار کرد: فروش شرکت در این دوره از مجموع فروش سال ۱۴۰۴ فراتر رفته است.
به گفته وی: بخشی از رشد درآمد فروش به افزایش نرخ ارز و بخش دیگر به تلاش مجموعه برای تولید و فروش گریدهای دارای ارزش افزوده بالاتر و تقاضای بیشتر در بازار مربوط میشود. بخش عمده محصولات پتروشیمی تبریز نیز از طریق بورس کالا به فروش میرسد و فروش بورسی شرکت در ۶ ماهه نخست سال جاری از مجموع فروش بورسی سال ۱۴۰۴ بیشتر بوده است.
جعفری با اشاره به عملکرد سودآوری شرکت پتروشیمی تبریز گفت: پتروشیمی تبریز در نیمه نخست سال ۱۴۰۵ حدود ۷ هزار و ۳۰۰ میلیارد تومان سود عملیاتی و ۶ هزار و ۳۷۶ میلیارد تومان سود خالص محقق کرده است. سود ناخالص شرکت نیز از یکهزار و ۹۴۷ میلیارد تومان در سال ۱۴۰۲ به ۸ هزار و ۶۷۹ میلیارد تومان در ۶ ماهه نخست سال ۱۴۰۵ رسیده است.
کنترل بهای تمامشده و مدیریت زنجیره تأمین
مدیر مالی پتروشیمی تبریز با اشاره به کاهش بهای تمامشده محصولات در نیمه نخست سال ۱۴۰۵ نسبت به کل سال ۱۴۰۴، تأمین بهموقع مواد اولیه و خوراک را یکی از عوامل موثر بر کنترل هزینهها دانست. برنامهریزی برای خرید مواد اولیه در مقاطع مناسب، با توجه به احتمال افزایش نرخ ارز و قیمتهای جهانی خوراک، به مدیریت هزینههای تولید کمک کرده است.
به گفته جعفری، تغییرات نرخ ارز بر درآمدها و هزینههای شرکت اثر میگذارد و بهبود سودآوری صرفاً به افزایش نرخ فروش وابسته نیست؛ بلکه مدیریت زنجیره تأمین، تولید و فروش نیز در حفظ حاشیه سود نقش تعیینکننده دارد.
جعفری همچنین با مقایسه سود خالص محققشده با رقم درجشده در ارزشگذاری شرکت اظهار کرد: سود خالص لحاظشده در ارزشگذاری ۶ هزار و ۵۴۶ میلیارد تومان بوده است. وی برای نیمه دوم سال نیز با توجه به شرایط بازار، تحقق حدود ۳۰۰ میلیارد تومان سود خالص دیگر را پیشبینی کرد.
تأمین مالی واحد دوم پلیاتیلن
توسعه ظرفیت تولید و اجرای طرحهای در دست اقدام از دیگر محورهای مطرحشده در جلسه معارفه بود. جعفری، احداث واحد دوم پلیاتیلن را مهمترین پروژه توسعهای پتروشیمی تبریز معرفی کرد.
بر اساس توضیحات مدیر مالی، بودجه این پروژه شامل ۸۵ میلیون دلار منابع ارزی و ۱۶۷ هزار میلیارد ریال منابع ریالی است. از منابع پیشبینیشده، حدود ۲۲ میلیون دلار و ۷ هزار میلیارد تومان برای تکمیل پروژه باقی مانده است.
وی با اشاره به پیگیری مسیرهای مختلف تأمین مالی گفت: شرکت در تلاش است منابع لازم را از طریق نظام بانکی و سایر روشهای تأمین مالی فراهم کند تا پروژه مطابق برنامهریزی پیش برود. پروژههای مربوط به سرویسهای جانبی نیز متناسب با نیاز طرح اصلی در حال اجرا هستند.
جعفری همچنین از مذاکره با چند مجموعه برای پیشبرد پروژه EBSM خبر داد و افزود تا زمان نهاییشدن توافقها، شرکت از منابع داخلی و تسهیلات موجود برای اجرای پروژههای اولویتدار استفاده میکند.
پیگیری تسهیلات بانکی و انتشار اوراق ارزی
مدیر مالی پتروشیمی تبریز با تشریح برنامههای تأمین مالی شرکت اظهار کرد: برای دریافت تسهیلات ریالی و ارزی از چند بانک و صندوق توسعه ملی اقدام شده است.
به گفته وی، شرکت در سال جاری یکهزار و ۵۰۰ میلیارد تومان از بانک اقتصاد نوین دریافت کرده است. همچنین فرایند انتشار اوراق مرابحه ارزی به ارزش ۳۵ میلیون دلار از طریق بانک ملت در مراحل پایانی قرار دارد.
جعفری از پیگیری تسهیلات ریالی و ارزی از بانکهای ملت، رفاه، صادرات و سپه و نیز منابع صندوق توسعه ملی خبر داد و توضیح داد که بخشی از این درخواستها در مرحله پیگیری یا اخذ مجوز قرار دارند و تحقق آنها به تکمیل فرایندهای مربوط وابسته است. هدف از پیگیری همزمان چند مسیر تأمین مالی، استفاده از منابعی است که سریعتر در دسترس قرار میگیرند و هزینه مناسبتری دارند؛ بهگونهای که منابع موردنیاز پروژهها با هزینه تمامشده قابلکنترل تأمین شود.
افزایش سود انباشته و وضعیت مالیاتی
طبق اطلاعات ارایهشده در جلسه معارفه، سود انباشته پتروشیمی تبریز در پایان سال ۱۴۰۴ حدود ۴ هزار و ۴۰۰ میلیارد تومان بوده که با احتساب سود ۶ ماهه نخست سال ۱۴۰۵ به حدود ۱۰ هزار و ۵۰۰ میلیارد تومان رسیده است.
جعفری اعلام کرد افزایش سرمایه از محل سود انباشته، پس از دریافت مجوزهای لازم و موافقت سهامداران عمده، میتواند در دستور کار شرکت قرار گیرد. وی همچنین با اشاره به افزایش داراییهای در جریان تکمیل، بر اهمیت هزینههای انجامشده در پروژههای توسعهای با توجه به تغییرات نرخ ارز و تورم تأکید کرد.
مدیر مالی پتروشیمی تبریز در ادامه گفت شرکت بدهی مالیاتی ندارد و اختلافی نیز با سازمان امور مالیاتی گزارش نشده است. به گفته وی، صورتهای مالی پایان سال ۱۴۰۴ گزارش حسابرسی مقبول دریافت کردهاند و با هماهنگی سهامدار عمده، برای موارد مرتبط با داراییها، مطالبات و سایر اقلام نیازمند برآورد، ذخایر لازم در نظر گرفته شده است.
پیشبینی رشد ظرفیت تولید تا ۶۷۱ هزار تن
در ادامه جلسه معارفه پتروشیمی تبریز، محمودرضا قاضیپور، نماینده تأمین سرمایه امید و ارزشگذار شرکت، پیشبینیهای مالی و عملیاتی شتبریز را تشریح کرد.
به گفته وی، ظرفیت تولید شرکت با بهرهبرداری تدریجی از واحد جدید پلیاتیلن سنگین، از حدود ۳۴۶ هزار تن در سال ۱۴۰۵ به ۶۷۱ هزار تن در سال ۱۴۱۱ افزایش مییابد. همچنین درآمد فروش شرکت در مدل پیشبینیشده از حدود ۱۹ همت در سال نخست دوره برآورد به حدود ۲۸۷ همت در سال پایانی میرسد.
قاضیپور توضیح داد که نرخ ارز و تورم از متغیرهای اصلی پیشبینی صورتهای مالی بودهاند و بهرهبرداری کامل از واحد جدید پلیاتیلن برای سال ۱۴۱۰ در نظر گرفته شده است.
ارزشگذاری شتبریز بین ۲۵ تا ۲۷ همت
نماینده تأمین سرمایه امید در تشریح نتایج ارزشگذاری اعلام کرد ارزش پتروشیمی تبریز بر اساس روش جریان سود تقسیمی ۲۵ همت، بر مبنای نسبت قیمت به سود ۲۷ همت و با استفاده از روش تنزیل جریانهای نقدی ۲۶ همت برآورد شده است.
وی در عین حال ارزش خالص داراییهای شرکت را بر اساس گزارش کارشناسی، ۲۲۷ همت اعلام کرد. به گفته قاضیپور، با توجه به تفاوت ماهیت سهامداری خرد و مالکیت کنترلی، در جمعبندی نهایی ارزشگذاری وزن کمتری به روش خالص ارزش داراییها نسبت به سایر روشها اختصاص داده شده است.
پایان مطلب