هوش مصنوعی؛ ابزاری برای اجرا، نه نقطه شروع تمایز
محمدرضا دمثنا، مشاور بینالمللی مالی شرکتی و توسعهدهنده کسبوکار مبتنی بر تحول دیجیتال، در همایش «روز کارگزار» با تأکید بر ضرورت تمایز در صنعت کارگزاری گفت: تحول از یک قابلیت متمایز آغاز میشود و نه از یک فناوری مدرن.
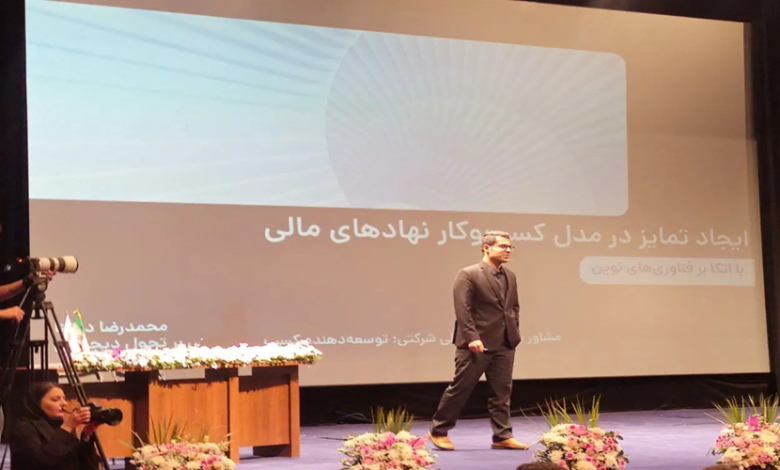
محمدرضا دمثنا مشاور بینالمللی مالی شرکتی و توسعهدهنده کسبوکار مبتنی بر تحول دیجیتال، در همایش «روز کارگزار» با اشاره بهضرورت تمایز در صنعت کارگزاری گفت: تحول از یک قابلیت متمایز آغاز میشود و نه از یک فناوری مدرن؛ بنابراین کارگزاریها پیش از انتخاب فناوریهای جدید و هوش مصنوعی، باید قابلیتهای پایه و مزیتهای متمایز خود را شناسایی کنند.
به گزارش پایگاه خبری بهاسان، همایش «روز کارگزار» با شعار فصل نو کارگزاران در حال برگزاری است و محمدرضا دمثنا، مشاور بینالمللی مالی شرکتی و توسعهدهنده کسبوکار مبتنی بر تحول دیجیتال، در این همایش به بررسی ضرورت ایجاد تمایز در صنعت کارگزاری و الزامات تحول دیجیتال در نهادهای مالی پرداخت.
دمثنا با اشاره به ظرفیتهای متفاوت شرکتهای کارگزاری اظهار کرد: برخی کارگزاریها روابط B۲B بسیار خوبی با مشتریان حوزه کالایی دارند و برخی دیگر طی سه دهه گذشته روابط پایدار و عمیقی با مشتریان خود ایجاد کردهاند. گروهی نیز زیرساختهایی را برای سایر فعالان ارایه میکنند؛ بنابراین هر کارگزاری اگر از خود بپرسد که «قابلیت امروز من چیست؟»، به دلیل اشراف و شناختی که از کسبوکار خود دارد، میتواند پاسخ روشنی برای این سوال پیدا کند.
تمایز؛ شرط پایداری در صنعت کارگزاری
دمثنا با تشریح ویژگیهای یک کارگزاری غیرمتمایز گفت: امروز میخواهم درباره همین متمایز بودن صحبت کنم، چراکه تمایز، شرط پایداری در فضای رقابتی صنعت کارگزاری است. یک کارگزاری یا نهاد مالی غیرمتمایز، دو ویژگی اصلی دارد؛ نخست اینکه مدل اقتصادی آن آسیبپذیر است، هزینه عملیاتی نسبتاً بالایی دارد و وابستگی مدل درآمدی آن به کارمزد معاملات یا کارمزد ثابت محصولات مدیریت دارایی زیاد است.
وی ادامه داد: از طرف دیگر، قدرت انتخاب شدن چنین نهادی نیز کاهش پیدا میکند، زیرا خدمات آن احتمالاً عمومی است و تمایز مشخصی با سایر کارگزاریها ندارد. در نتیجه، مشتریان برای انتخاب میان یک کارگزاری و کارگزاری دیگر، نمیتوانند دلایل روشنی برای انتخاب خود ارایه کنند.
منوی خدمات مالی مدرن؛ نقطه شروع تحول نیست
دمثنا با اشاره به گستردگی خدمات مالی مدرن اظهار کرد: ممکن است این سوال مطرح شود که با توجه به فهرست نسبتاً مفصلی که امروز از خدمات مالی مدرن در دنیا وجود دارد و بخشهای مهمی از آن نیز با سرعت در ایران در حال جا افتادن است، چرا از همین خدمات برای ایجاد تمایز استفاده نکنیم؟
وی افزود: این خدمات را میتوان ذیل پنج سرفصل کلی شامل نگهداری دارایی، دسترسی به دارایی، مدیریت ثروت، زیرساخت و اتصال اکوسیستمها دستهبندی کرد؛ بنابراین یک منوی نسبتاً مفصل در اختیار داریم که میتوان از میان آن انتخاب کرد و به دنبال ایجاد تمایز بود.
دمثنا تأکید کرد: بااینحال، باید کمی ایستاد و فکر کرد. هنوز برای اینکه بهسرعت از این منوی خدمات مالی مدرن، یک خدمت را انتخاب کنیم، از هوش مصنوعی یا ابزارهای فناوری محور دیگر استفاده کنیم و آن را وارد سازمان خود کنیم، زود است.
تحول از قابلیت آغاز میشود، نه فناوری
وی ادامه داد: پیشازاین اقدام، یک گام دیگر باید برداشته شود و آن، شناخت قابلیتهاست. پیام اصلی این بخش این است که تحول از یک قابلیت متمایز شروع میشود و نه از یک فناوری مدرن. نمونههایی از موفقترین نهادهای مالی و کارگزاریهای دنیا وجود دارد که قابلیتهای پایه خود را بهخوبی شناختهاند و بعضاً چند دهه روی همان قابلیتها سرمایهگذاری کردهاند.
دمثنا افزود: این مجموعهها ابتدا مسایل مرتبط با قابلیتهای اصلی خود و حوزههای پیرامونی آن را شناسایی کردهاند، سپس خدمات یا سرویسهای مقیاسپذیر را تعریف کردهاند. کلیدواژه در این فرآیند، «مقیاسپذیری» است و در نهایت نیز یک مدل اقتصادی برای این خدمات تعریف کردهاند تا پایداری آنها را تضمین کند.
تجربه DBS در مسیر تحول دیجیتال
وی در ادامه با اشاره به نمونه بانک DBS گفت: DBS را میتوان یکی از بزرگترین بانکهای دنیا دانست که در سنگاپور فعالیت میکند. این بانک در گذشته مشتریان صندوقهای هنگکنگی را در اختیار داشته و یک رابطه عمیق و دوطرفه میان بانک و مشتریانش ایجاد کرده است.
دمثنا ادامه داد: DBS همچنین یکی از برندهای شناختهشده در حوزه سپردهگذاری توسط مشتریان سنگاپوری بوده است. اتفاقات و اعداد و ارقام قابلتوجهی در این بانک رخ داده که میتوان آنها را در بررسی مسیر تحول دیجیتال DBS موردتوجه قرار داد.
وی گفت: این بانک در سال ۲۰۱۴ تصمیم گرفت مسیر تحول دیجیتال خود را آغاز کند و از سال ۲۰۱۴ تاکنون، اتفاقات مهمی در این مسیر رقم خورده است که میتوان با مرور آنها، مجموعهای از اعداد و شاخصهای کلیدی را برای بررسی تجربه این بانک موردتوجه قرار داد.
پایان مطلب