بمباران آمریکا پیریزی سیمان فارسنو را شُل نکرد
هدف گرفته شد؛ اما نایستاد. بهاسان در ادامه گزارشهای خود از صنایع آسیبدیده جنگ رمضان، روایت سیمان فارسنو را روایت میکند؛ شرکتی که بمباران، پیریزی آن را شُل نکرد.
در ادامه سلسله گزارشهای گروه تحلیل پایگاه خبری بهاسان درباره شرکتهای آسیبدیده در جنگ تحمیلی سوم موسوم به رمضان، پس از بررسی عملکرد فولادسازان و پالایشیها، این بار نوبت به یکی از بازیگران مهم صنعت سیمان رسیده است. بمباران آمریکا پیریزی سیمان فارسنو را شُل نکرد؛ روایت شرکتی است که اگرچه در میانه تنشهای نظامی هدف قرار گرفت، اما نشانههایی از تداوم فعالیت و حفظ جریان تولید را به نمایش گذاشت.
شرکت سیمان فارسنو با نماد “سفانو” ازجمله بنگاههایی است که روایت آن، تنها روایت آسیب نیست، بلکه تصویر روشنی از تابآوری صنعتی در شرایط بحران به شمار میرود. اصابت در فروردین و استمرار در تولید، ۲ روی یک سکه است که این شرکت را به نمونهای کمنظیر در صنایع آسیبدیده تبدیل کرده است.
برخلاف بسیاری از واحدهای صنعتی که در پی حملات اخیر، فعالیت خود را بهطور کامل متوقف کردند، “سفانو” توانست با حفظ جریان تولید و حضور فعال در بورس کالا، سیگنال مهمی به بازار ارسال کند. این گزارش نهتنها عملکرد مالی این شرکت در سال ۱۴۰۴ را بررسی میکند، بلکه به ابعاد پنهان تابآوری آن در برابر شوکهای بیرونی نیز میپردازد.
فهرست مطالب
- اصابت در فروردین، استمرار در تولید
- جایگاه صنعتی؛ از ظرفیت اسمی تا نقش در بازار
- کارنامه ۱۴۰۴؛ رشد درآمد در دل محدودیتها
- شکاف تولید و فروش؛ چالش یا سیاست؟
- فروردین ۱۴۰۵؛ بازگشت سریع به بازار
- سیگنال بازار سرمایه؛ ارزندگی یا احتیاط؟
- اصابت در فروردین، استمرار در تولید
سیمان فارسنو بهعنوان یکی از زیرمجموعههای هلدینگ سیمان فارس و خوزستان و درنهایت وابسته به شستا، در تاریخ ۷ فروردین ۱۴۰۵ همزمان با حملات به زیرساختهای صنعتی کشور، مورد اصابت قرار گرفت. این حمله در شرایطی رخ داد که بسیاری از فعالان بازار انتظار توقف کامل فعالیت چنین واحدهایی را داشتند.
بااینحال، دادههای معاملاتی و عملیاتی نشان میدهد “سفانو” برخلاف انتظارات، مسیر فعالیت خود را متوقف نکرد و توانست در همان ماه نیز در رینگ معاملاتی بورس کالا حضور فعال داشته باشد. بمباران آمریکا، پیریزی سیمان فارسنو را شُل نکرد و این شرکت توانست از همان روزهای نخست، مسیر بازگشت به مدار تولید را در پیش بگیرد.
جایگاه صنعتی؛ از ظرفیت اسمی تا نقش در بازار
این شرکت سیمانی که فعالیت خود را از سال ۱۳۸۴ آغاز کرده، با ظرفیت اسمی ۹۳۶ هزارتن در سال یکی از تولیدکنندگان مهم سیمان کشور محسوب میشود. اهمیت این صنعت بر کسی پوشیده نیست؛ صنعتی که پس از فولاد و پتروشیمی، در زمره ارکان کلیدی توسعه زیرساختی کشور قرار دارد و پیشران بسیاری از پروژههای عمرانی و ساختمانی است. روایت بقای سیمان فارسنو در بحران بدون درک جایگاه راهبردی این صنعت، ناقص خواهد ماند؛ چراکه تداوم فعالیت این شرکت، به معنای حفظ یکی از حلقههای اصلی زنجیره ساختوساز کشور است.
کارنامه ۱۴۰۴؛ رشد درآمد در دل محدودیتها
بررسی عملکرد مالی سیمان فارسنو در سال مالی منتهی به اسفند ۱۴۰۴ نشان میدهد این شرکت موفق به ثبت درآمد عملیاتی ۲ هزار و ۲۶۸ میلیارد تومانی شده که در مقایسه با سال ۱۴۰۳ رشد ۴۰.۷۵ درصدی را تجربه کرده است. این رشد در شرایطی حاصلشده که اقتصاد ایران در سال گذشته با چالشهایی همچون محدودیتهای انرژی و تنشهای ژیوپلیتیکی مواجه بوده است.
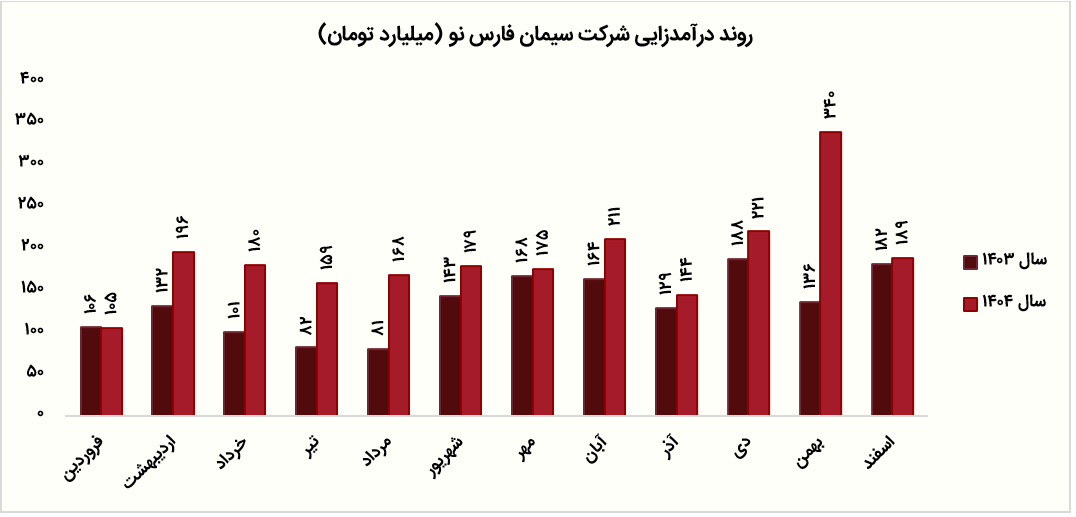
در این دوره، تمرکز اصلی فروش شرکت بر بازار داخلی قرار داشته؛ بهطوریکه ۹۲.۱۸ درصد از فروش در داخل کشور و تنها ۷.۸۱ درصد در بازارهای صادراتی محقق شده است. این موضوع نشان میدهد “سفانو” همچنان بهعنوان تأمینکننده بازار داخلی نقش پررنگتری ایفا میکند، هرچند حضور در بازار صادراتی نیز بهصورت مقطعی در ماههایی مانند اردیبهشت، آبان، دی و بهمن ثبتشده است.
شکاف تولید و فروش؛ چالش یا سیاست؟
حجم تولید این شرکت در سال ۱۴۰۴ بالغبر یکمیلیون و ۹۶۹ هزارتن اعلامشده، اما تنها ۴۸ درصد از این میزان به فروش رسیده است؛ یعنی حدود ۹۶۰ هزارتن. این شکاف میان تولید و فروش، یکی از نکات مهم در تحلیل عملکرد “سفانو” محسوب میشود که میتواند ناشی از شرایط بازار، سیاستهای فروش یا محدودیتهای لجستیکی باشد.
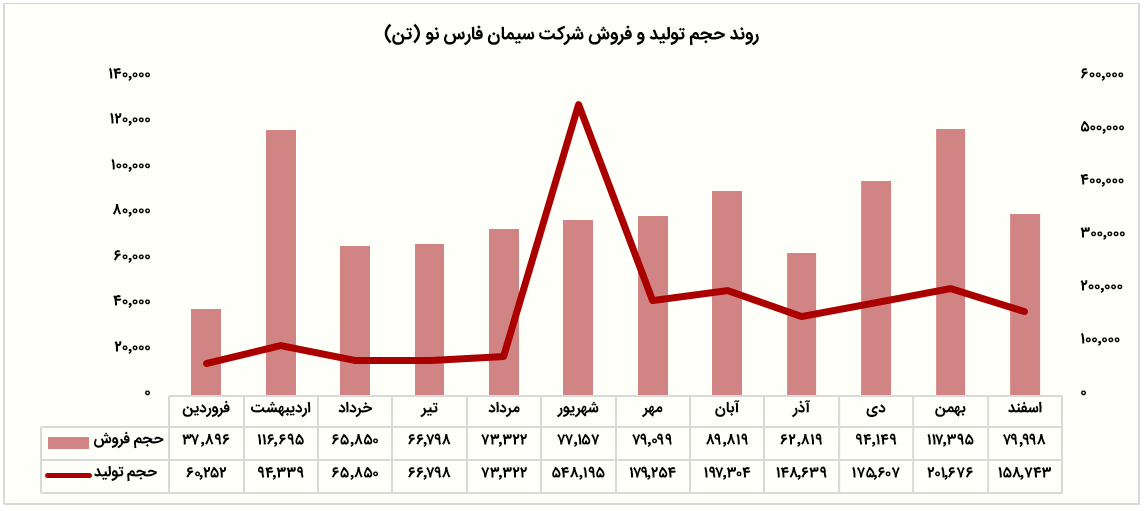
در میان محصولات، سیمان کیسهای تیپ ۲ بیشترین سهم درآمدی را به خود اختصاص داده است. این محصول با فروش ۵۶۱ هزارتنی، درآمدی بالغبر یکهزار و ۲۸۳ میلیارد تومان ایجاد کرده و با نرخ حدود ۲ میلیون و ۲۸۷ هزارتومان به ازای هر تن معاملهشده است؛ نرخی که نسبت به سال قبل رشد قابلتوجهی در حدود ۶۰ درصد را نشان میدهد.
فروردین ۱۴۰۵؛ بازگشت سریع به بازار
نقطه عطف عملکرد “سفانو” را باید در فروردین ۱۴۰۵ جستوجو کرد؛ جایی که با وجود آسیب ناشی از حملات، این شرکت توانست ۹۱ هزارتن سیمان را در بورس کالا عرضه کند و نکته قابلتوجه، فروش ۱۰۰ درصدی این عرضهها است. این مقدار فروش منجر به تحقق درآمد ۲۲۶ میلیارد و ۵۸۰ میلیون تومانی شد. روایت بقای سیمان فارسنو در بحران در همین نقطه به اوج خود میرسد؛ جایی که یک شرکت هدف گرفتهشده، نهتنها از مدار تولید خارج نمیشود، بلکه باقدرت به چرخه عرضه بازمیگردد.
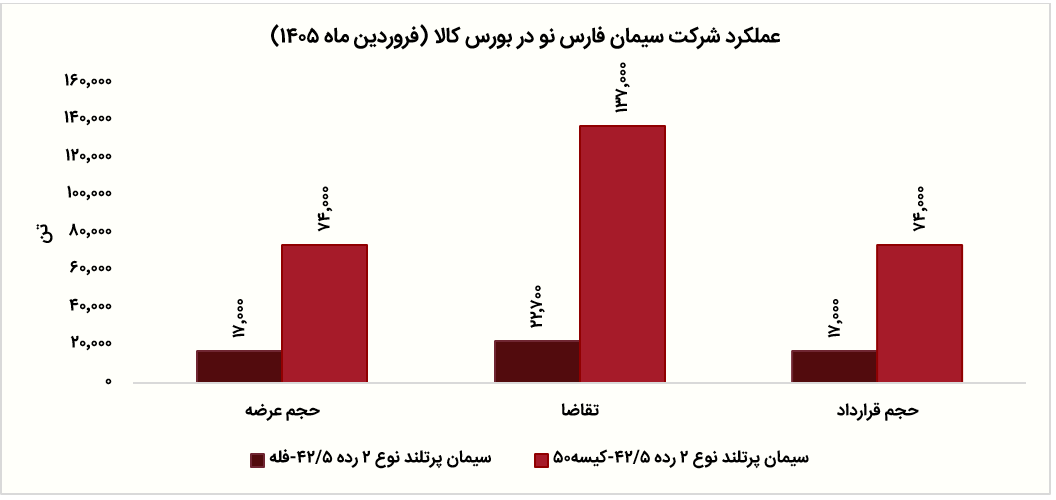
در این میان، سیمان پرتلند نوع ۲ (بهویژه نوع کیسهای) بیشترین سهم را در معاملات داشت و حدود ۸۱ درصد از حجم فروش را به خود اختصاص داد. این محصول در چهار نوبت معاملاتی طی روزهای ۹، ۱۶، ۲۳ و ۳۰ فروردین عرضه شد و روند قیمتی آن نیز صعودی بود؛ بهطوریکه از حدود ۲ هزار و ۴۲۳ تومان به ازای هر کیلوگرم آغاز و تا ۲ هزار و ۷۴۸ تومان افزایش یافت.
سیگنال بازار سرمایه؛ ارزندگی یا احتیاط؟
در بازار سرمایه، “سفانو” با ارزش بازاری در حدود ۵ هزار و ۲۴ میلیارد تومان و نسبت P/E حدود ۵.۰۳، در زمره شرکتهایی قرار میگیرد که از منظر تحلیلی میتواند موردتوجه سرمایهگذاران باشد. ارزش دلاری این شرکت نیز با فرض دلار ۱۶۲ هزارتومانی، در محدوده ۳۱ میلیون دلار برآورد میشود.
آنچه از عملکرد سیمان فارسنو برمیآید، تنها یک گزارش مالی یا عملیاتی نیست؛ بلکه روایتی از مواجهه صنعت با شوکهای بیرونی است. روایت بقای سیمان فارسنو در بحران نشان میدهد زنجیره تولید، حتی در شرایط جنگی نیز قابلیت بازیابی دارد.
این تجربه، ضرورت توجه بهسرعت بازگشت شرکتها به مدار تولید را بیشازپیش برجسته میکند؛ متغیری که میتواند در تحلیل آینده بازار، چه در حوزه سیمان و چه در کل صنایع پایه، نقش تعیینکنندهای ایفا کند.
پایان مطلب