روایت “فخوز” از اختلال و بقا
فولاد خوزستان در حالی سال ۱۴۰۴ را با رشد ۳۵ درصدی درآمد پشت سر گذاشت که حملات نظامی به زیرساختهای کلیدی این شرکت در ابتدای ۱۴۰۵، بخشی از خطوط تولید را از مدار خارج کرد؛ وضعیتی که آینده عملیاتی دومین فولادساز کشور را به بازسازی و شرایط بازارهای جهانی گره زده است.
به گزارش بهاسان، صنعت فولاد در اقتصاد ایران صرفاً یک بخش تولیدی نیست، بلکه یکی از ارکان اصلی پایداری صنعتی، توسعه زیرساختها و تأمین ارز در شرایط محدودیتهای خارجی به شمار میرود. در این میان، شرکتهای بزرگ فولادی که در حلقههای بالادستی زنجیره فعالیت دارند، نقشی تعیینکننده در تنظیم بازار داخلی و تأمین نیاز صنایع پاییندستی ایفا میکنند.
فولاد خوزستان بهعنوان دومین تولیدکننده فولاد خام کشور، یکی از مهمترین این بازیگران است که تحولات عملکردی آن، همواره بهعنوان یک شاخص اثرگذار در تحلیل صنعت فولاد موردتوجه قرار میگیرد. این شرکت باسابقهای بیش از ۴ دهه فعالیت، بهواسطه بهرهگیری از فناوری احیای مستقیم و کورههای قوس الکتریکی، توانسته زنجیرهای نسبتاً کامل از تولید، از کنسانتره تا شمش فولادی شامل بیلت، بلوم و اسلب را در اختیار داشته باشد.
دسترسی به آبهای آزاد از طریق اسکله اختصاصی بندر امام، فولاد خوزستان را در زمره یکی از مهمترین صادرکنندگان فولاد کشور قرار داده و این شرکت طی سالهای اخیر سهم قابلتوجهی در ارزآوری صنعت ایفا کرده است.
جنگ رمضان و اصابت به زیرساختها؛ توقف در خطوط حیاتی
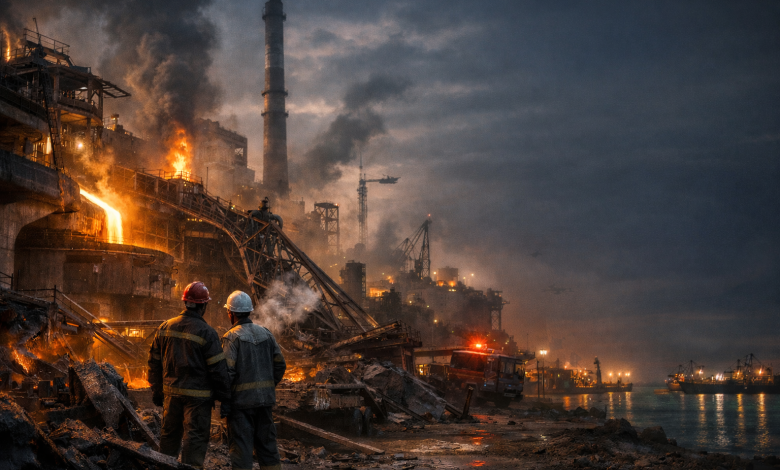
با آغاز درگیریهای نظامی از ۹ اسفندماه ۱۴۰۴، زیرساختهای صنعتی کشور بهطور مستقیم در معرض تهدید قرار گرفتند. فولاد خوزستان نیز در همین چارچوب، در دو نوبت طی روزهای ۷ و ۱۱ فروردینماه ۱۴۰۵ هدف حملات قرار گرفت؛ حملاتی که بخشهای کلیدی تولید این شرکت را درگیر کرد.
بر اساس اطلاعات منتشرشده از سوی مدیران فنی، واحدهای احیای مستقیم، مگامدول زمزم ۳ و بخشهایی از فولادسازی (کورههای قوس الکتریکی) دچار آسیب شدهاند. این اصابتها در عمل به توقف بخشی از خطوط تولید منجر شده و برآوردهای اولیه نشان میدهد فرآیند بازسازی این واحدها بین ۶ ماه تا یک سال زمان خواهد برد. بهاینترتیب، فولاد خوزستان در آغاز سال ۱۴۰۵ با چالشی عملیاتی مواجه شده که میتواند بر روند تولید و فروش آن در ماههای پیشرو اثرگذار باشد.
عملکرد ۱۴۰۴؛ رشد درآمد در بستر ناپایدار
با وجود مجموعهای از ریسکها شامل محدودیتهای انرژی، نوسانات بازار و شرایط جنگی، فولاد خوزستان در سال مالی منتهی به اسفندماه ۱۴۰۴ توانسته عملکردی فراتر از انتظار ثبت کند. این شرکت در این دوره به درآمد عملیاتی ۱۰۶ هزار و ۶۴۴ میلیارد تومانی دستیافته که نسبت به سال قبل رشد ۳۵ درصدی را نشان میدهد.
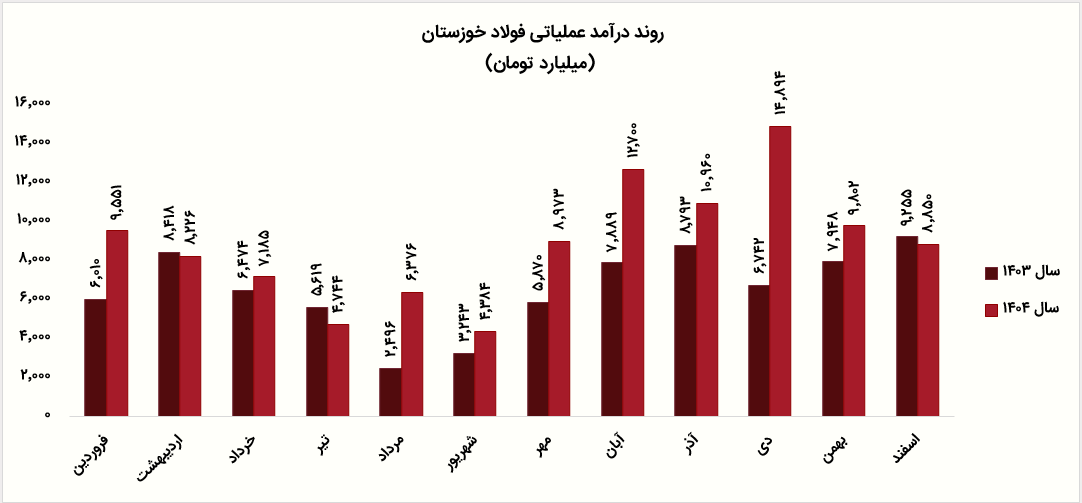
این در حالی است که سال ۱۴۰۴ برای صنایع بزرگ کشور، سالی متفاوت و پر ریسک بود؛ از یکسو بحران انرژی، تولید را با محدودیت مواجه کرد و از سوی دیگر، دو مقطع تنش نظامی، فضای تصمیمگیری و بازارها را تحت تأثیر قرار داد. بااینحال، فولاد خوزستان توانست با اتکا به ساختار فروش و شرایط قیمتی، مسیر درآمدی خود را حفظ کند.
بازار داخل در برابر صادرات؛ تغییر توازن درآمدی
بررسی ترکیب فروش فولاد خوزستان نشان میدهد این شرکت همچنان وابستگی بالایی به بازار داخلی دارد، بهطوریکه ۷۱ درصد از فروش آن در داخل کشور انجامشده و ۲۹ درصد به صادرات اختصاص دارد. بااینحال، روند تغییرات این دو بازار حایز اهمیت است.
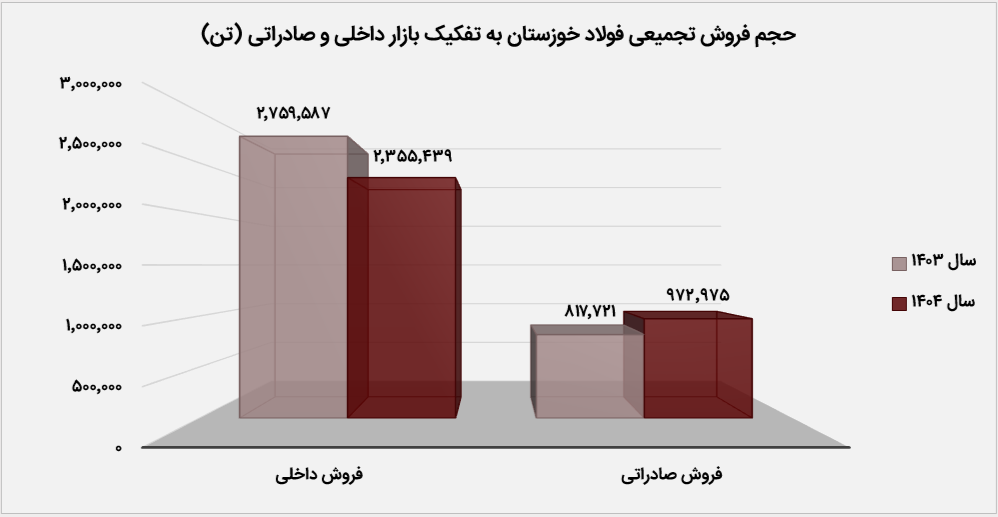
درحالیکه بازار داخلی با کاهش ۱۵ درصدی همراه بوده، درآمد حاصل از صادرات رشد ۱۹ درصدی را تجربه کرده است. این واگرایی نشان میدهد فولاد خوزستان در حال تقویت جایگاه خود در بازارهای خارجی است و تلاش دارد بخشی از فشارهای ناشی از رکود یا محدودیتهای داخلی را از طریق صادرات جبران کند. چنین رویکردی، در شرایط بیثبات اقتصادی، میتواند بهعنوان یک مزیت رقابتی برای شرکت تلقی شود.
افت حجم فروش؛ رشد نرخها در نقش پیشران
در بخش مقداری، فولاد خوزستان با کاهش حجم فروش نسبت به سال ۱۴۰۳ مواجه بوده است. حجم فروش این شرکت در سال ۱۴۰۴ به ۳ میلیون و ۳۲۸ هزارتن رسیده که نسبت به سال قبل افت ۷ درصدی را نشان میدهد. این در حالی است که میزان تولید شرکت بیش از ۱۱ میلیون تن اعلامشده و بهاینترتیب، تنها حدود ۲۸ درصد از تولید به فروش رسیده است.
باوجوداین کاهش در حجم فروش، افزایش قابلتوجه نرخ محصولات، نقش تعیینکنندهای در رشد درآمدی شرکت ایفا کرده است. نرخ فروش اسلب، بلوم و بیلت در بازارهای داخلی و صادراتی افزایش محسوسی داشته و همین عامل باعث شده کاهش فروش مقداری، اثر کمتری بر درآمد نهایی بگذارد.
بلوم و بیلت؛ پیشران اصلی درآمد فخوز
در میان محصولات، بلوم و بیلت بهعنوان مهمترین و پرفروشترین محصولات فولاد خوزستان، نقش محوری در ساختار درآمدی این شرکت ایفا کردهاند. در سال ۱۴۰۴، بیشترین درآمدزایی شرکت از محل فروش بلوم و بیلت در بازار داخلی به ثبت رسیده، بهطوریکه این بخش با کسب درآمدی بالغبر ۳۸ هزار و ۲۲۳ میلیارد تومان، سهمی در حدود ۳۶ درصد از کل درآمد شرکت را به خود اختصاص داده است.
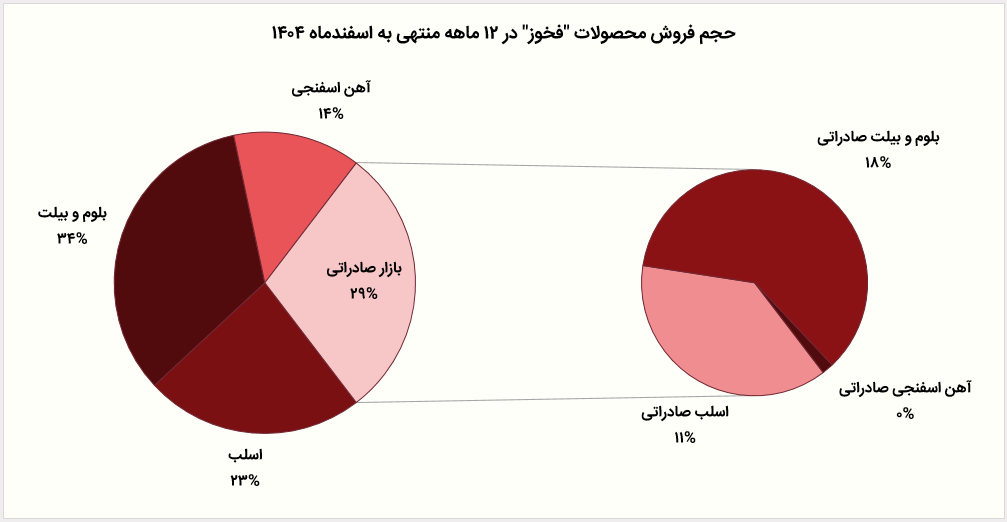
این میزان درآمد حاصل فروش بیش از یکمیلیون تن از این محصول در بازار داخل بوده و در بازار صادراتی نیز بلوم و بیلت با ثبت درآمدی بیش از ۱۹ هزار میلیارد تومان، در صدر محصولات صادراتی شرکت قرار داشتهاند. این موضوع نشان میدهد که محصولات نیمهنهایی، بهویژه بلوم و بیلت، همچنان ستون اصلی درآمدزایی فولاد خوزستان محسوب میشوند و تغییرات نرخ یا تقاضای آنها میتواند تأثیر مستقیمی بر عملکرد مالی شرکت داشته باشد.
بازار سرمایه؛ نوسان در مسیر انتظارات
روند قیمتی سهام فولاد خوزستان در سال ۱۴۰۴ بازتابی از شرایط عملیاتی و فضای کلان اقتصاد بوده است. این سهم سال را در محدوده ۱۸۰ تومان آغاز کرد و در ادامه تحتفشار بازار تا سطوح پایینتر نیز کاهش یافت، بهطوریکه در مقاطعی به حوالی ۱۱۰ تومان رسید.
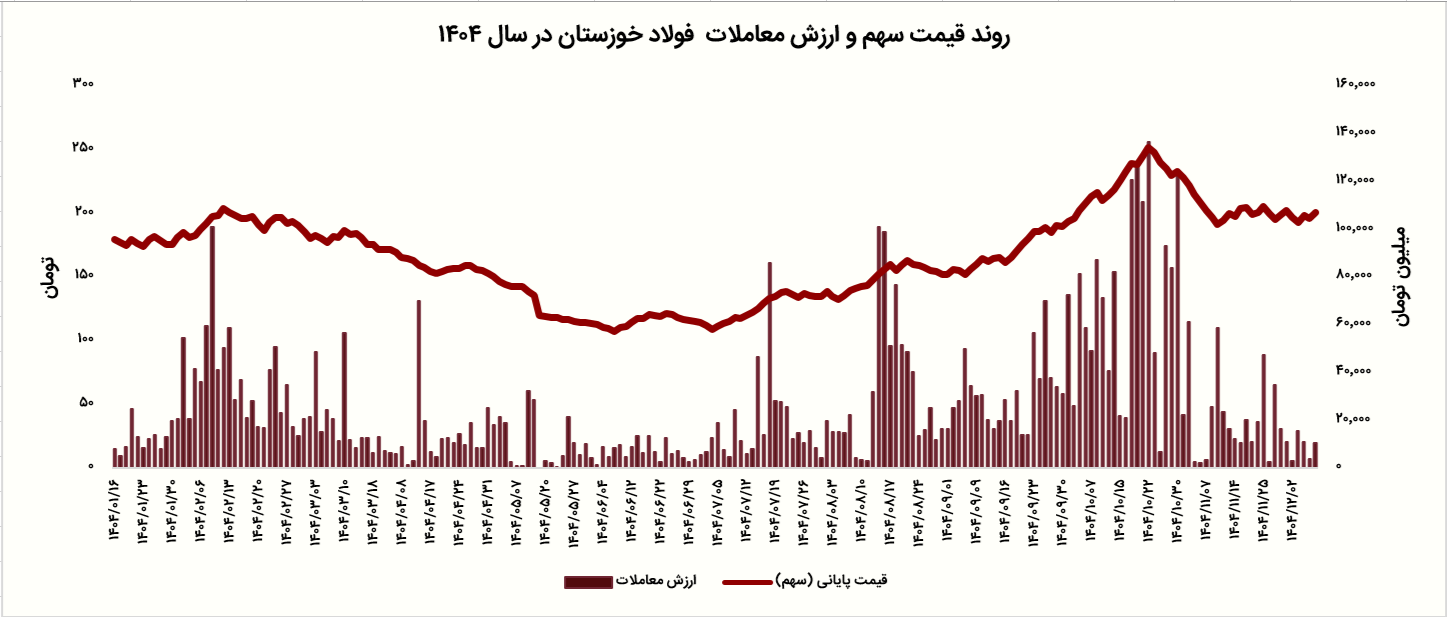
بااینحال، از نیمه دوم سال و همزمان با بهبود انتظارات و ورود نقدینگی، روند سهم تغییر کرد و تا محدوده ۲۵۰ تومان افزایش یافت. در این مسیر، رشد قابلتوجه ارزش معاملات، بهویژه در دیماه، نشاندهنده افزایش توجه فعالان بازار به این نماد بود. با نزدیک شدن به پایان سال و تشدید ریسکهای سیاسی، سهم وارد فاز اصلاحی شد و در محدوده ۲۰۰ تومان به تعادل رسید.
چشمانداز پیشرو؛ فولاد خوزستان در مسیر بازتعریف
عملکرد فولاد خوزستان در سال ۱۴۰۴ نشان میدهد این شرکت توانسته در شرایطی پیچیده و پر ریسک، تراز مالی خود را حفظ کند و حتی به رشد درآمدی دست یابد. بااینحال، حملات صورت گرفته در ابتدای سال ۱۴۰۵، معادلات عملیاتی شرکت را تغییر داده و آن را وارد مرحلهای جدید کرده است.
اکنون آینده فولاد خوزستان بیش از هر چیز بهسرعت بازسازی زیرساختهای آسیبدیده، شرایط بازارهای جهانی فولاد و سطح تنشهای ژیوپلیتیکی وابسته است. درصورتیکه شرکت بتواند در بازه زمانی پیشبینیشده، ظرفیتهای تولیدی خود را احیا کند، میتوان انتظار داشت که بار دیگر به مسیر پایدار درآمدزایی بازگردد.
پایان مطلب