شتابگیری روند زوال دلار در پی تحولات تنگه هرمز
در تاریخ ۲۷ مارس ۲۰۲۶ مقالهای از Warisha Rashid در پایگاه تحلیلی Techi.com منتشر شده است که به بررسی شتابگیری روند زوال دلار در پی تحولات تنگه هرمز میپردازد. در ادامه مروری بر محتوای این مقاله خواهیم داشت.
به گزارش بهاسان، در تاریخ ۲۷ مارس ۲۰۲۶ مقالهای از Warisha Rashid در پایگاه تحلیلی Techi.com منتشر شده است که به بررسی شتابگیری روند زوال دلار در پی تحولات تنگه هرمز میپردازد. در ادامه مروری بر محتوای این مقاله خواهیم داشت.
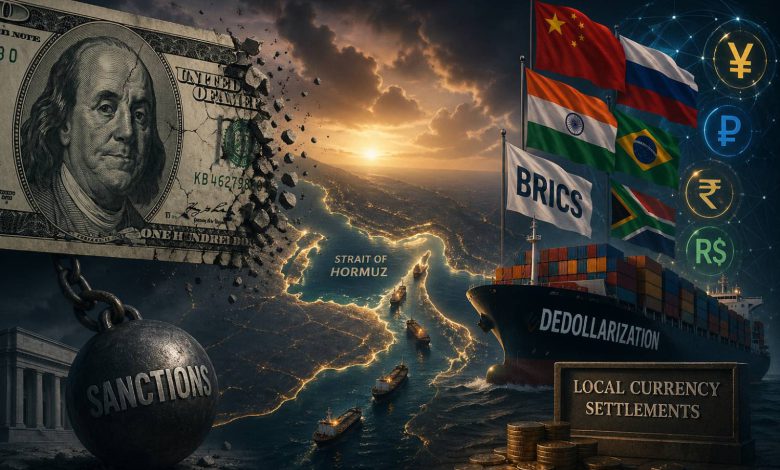
در آخرین هفته مارس ۲۰۲۶، سه رویداد همزمان رخ داد که در کنار یکدیگر تصویری نگرانکننده از وضعیت نظام پولی بینالمللی ترسیم میکنند. پالایشگاههای هند تسویه خرید نفت خام روسیه را از دلار به یوان چین و درهم امارات منتقل کردند. این نخستین باری بود که یک واردکننده بزرگ نفت، دلار را از معاملات نفتی خود حذف کرد. همزمان، ایران اعلام کرد که عوارض عبور از تنگه هرمز که حدود بیست درصد از عرضه نفت جهان از آن میگذرد؛ صرفاً به یوان دریافت خواهد شد. در همین بازه زمانی، شبکه تسویه بینالمللی مبتنی بر ارزهای دیجیتال بانک مرکزی (mBridge) تا پایان ۲۰۲۵ معادل پنجاه و پنج میلیارد دلار پرداخت پردازش کرده که ۹۵٪ آن به یوان دیجیتال انجام شده است.
بر اساس پایگاه داده COFER صندوق بینالمللی پول، سهم دلار در ذخایر ارزی جهان از ۷۲٪ در سال ۲۰۰۱ به ۵۷.۸٪ در پایان ۲۰۲۴ کاهش یافته است. شورای جهانی طلا نیز گزارش میدهد که بانکهای مرکزی در سال ۲۰۲۴ مجموعاً ۱۰۴۵ تن طلا خریداری کردند. این سومین سال متوالی با خرید بالای هزار تن و بیش از دو برابر میانگین سالانه دهه پیش از آن بوده است.
داستان هند از این منظر واجد اهمیت ویژهای است. در دوم فوریه ۲۰۲۶، دولت هند در چارچوب یک توافق تجاری با ایالات متحده، در ازای کاهش تعرفه از ۵۰٪ به ۱۸٪، تعهد داد خرید نفت روسیه را متوقف کند. اما پس از آنکه دیوان عالی آمریکا اختیار اجرای تعرفههای گسترده را از دولت ترامپ سلب کرد، پالایشگاههای هند نهتنها خریدهای خود از روسیه را از سر گرفتند، بلکه این بار تسویه را از طریق کانالهای غیردلاری انجام دادند. دلیل این انتخاب روشن است، روسیه تمایلی به دریافت روپیه ندارد، زیرا این ارز قابلیت تبدیل محدودی دارد. در مقابل، یوان مستقیماً به روبل تبدیل میشود و برای خرید کالاهای چینی قابل استفاده است.
مقاله در پاسخ به پرسش محوری خود که آیا این رویدادها استثنایات دوران جنگاند یا نشانه تغییری ساختاری موضع روشنی اتخاذ میکند: این تحولات آنومالی نیستند، چراکه زیرساخت موازی سالها پیش از آغاز جنگ طراحی و اجرا شده بود و جنگ صرفاً آن را به آزمون واقعی گذاشت. دلار همچنان ۵۸٪ از تجارت جهانی و ۸۸٪ از حجم معاملات ارزی را پوشش میدهد و فرسایش آن تدریجی است، نه فاجعهآمیز. با این حال، استراتژی بلوک BRICS را نباید انقلابی تفسیر کرد. هدف این نیست که دلار از صحنه حذف شود، بلکه آن است که دلار به یکی از گزینههای تسویه تبدیل شود، نه تنها گزینه ممکن آن.
مقاله سه پیامد سرمایهگذاری از این روند استخراج میکند. نخست، نگهداری پایدار طلا در پرتفولیو، بهویژه که بانکهای مرکزی جهان سه سال متوالی بیش از هزار تن طلا خریداری کردهاند و این تقاضا ساختاری است، نه چرخهای.دوم، افزایش وزن بازارهای توسعهیافته غیرآمریکایی، چراکه تضعیف تدریجی دلار به نفع صادرکنندگانی است که درآمدشان به ارزهای دیگر است. سوم، کاهش سررسید اوراق بلندمدت خزانهداری آمریکا؛ بانکهای مرکزی اوراق خزانهداری آمریکا را میفروشند و بهجای آن طلا انباشت میکنند و چنانچه این روند ادامه یابد، بازده اوراق بلندمدت آمریکا افزایش و قیمت آن کاهش خواهد یافت.