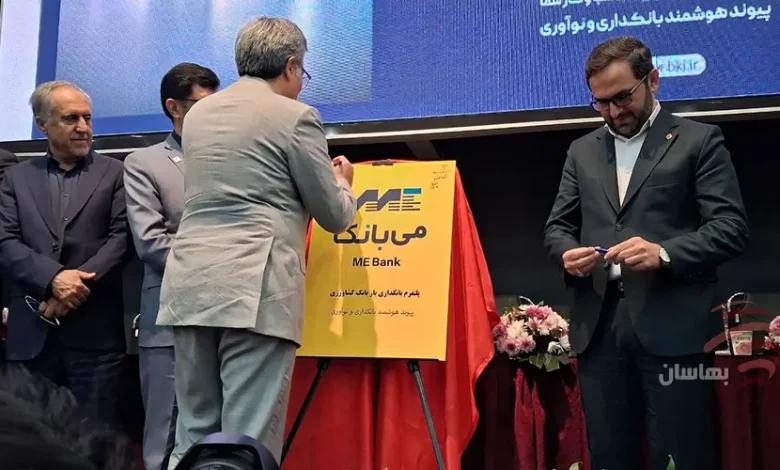
رونمایی از پلتفرم بانکداری باز «میبانک» بانک کشاورزی
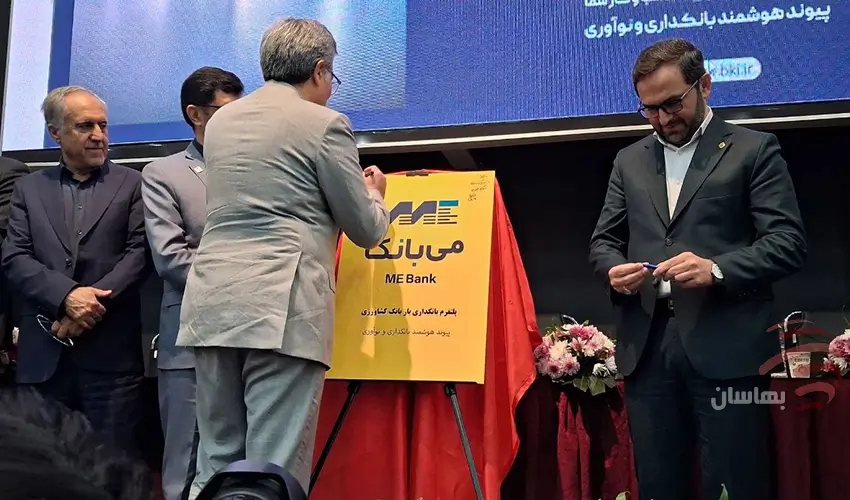
پلتفرم بانکداری باز «میبانک» بانک کشاورزی در هجدهمین نمایشگاه صنعت مالی رونمایی شد؛ محصولی که با هدف فراهمکردن دسترسی کسبوکارها و شرکتهای نوآور به خدمات و زیرساختهای بانکی از طریق API طراحی شده است. مدیران بانک کشاورزی در این مراسم، راهاندازی میبانک را آغاز رویکردی تازه در تعامل با کسبوکارها و گامی در مسیر حرکت به سمت بانکداری پلتفرمی، تأمین مالی تعبیهشده و اعتبارسنجی هوشمند و داده محور عنوان کردند.
به گزارش پایگاه خبری بهاسان، احمد مقیمی عضو هییتمدیره شرکت گسترش فناوری نوین، در آیین رونمایی از پلتفرم بانکداری باز «میبانک» با اشاره به ظرفیت این پلتفرم برای کاهش هزینههای کسبوکارها اظهار کرد: با متمرکز کردن مشتریان یک مجموعه یا کلونی استارتاپی، میتوان از طریق سرویسهای انتقال وجه داخلی، هزینه انتقالات بینبانکی آنها را تا یکپنجم کاهش داد.
وی با بیان اینکه شناسایی و استفاده از چنین ظرفیتهایی برای کسبوکارها بهسادگی امکانپذیر نیست، افزود: یکی از اهداف مهم میبانک، ارایه مشاوره تخصصی به استارتاپها و شرکتهایی است که قصد دارند فعالیت خود را در این چارچوب راهاندازی کنند.
مقیمی دومین حوزه کاهش هزینه کسبوکارها را به خدمات توسعه و برنامهنویسی مرتبط دانست و گفت: بانک بهجای اینکه سرویسها را بهصورت خام در اختیار کسبوکارها قرار دهد، بخشی از فرایند توسعه را برعهدهگرفته و خدمات را در قالب کدهای آماده ارایه میکند. بهاینترتیب، کسبوکارها بدون نیاز به درگیر شدن با مسایل فنی، توسعه نرمافزار و زیرساخت، میتوانند فعالیت خود را با هزینه بسیار کمتری پیش ببرند.
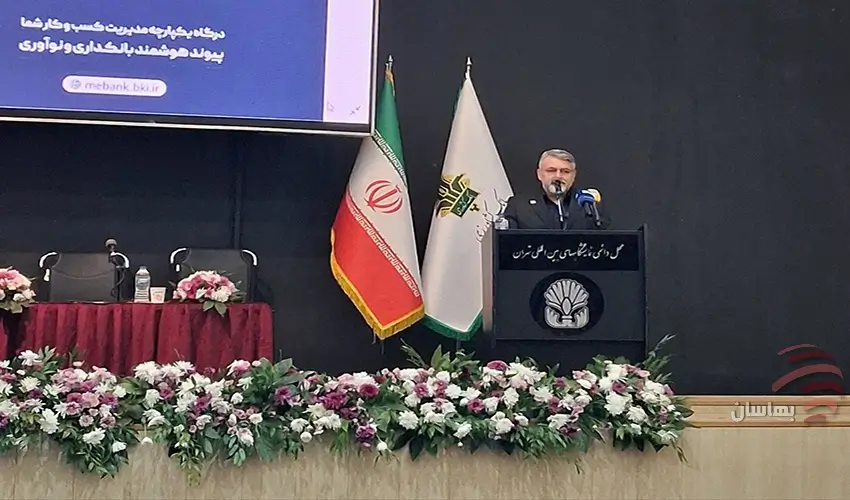
عضو هییتمدیره شرکت گسترش فناوری نوین با اشاره به ارتباط میان بانکداری باز، حوزه نوآوری و کسبوکارهای تراکنشی و پرداخت تصریح کرد: محصولات بانکداری اعتباری و ظرفیتهای تأمین مالی بانک کشاورزی میتوانند بهعنوان پشتوانه سرویسهای بانکداری باز عمل کنند. این مشارکت باعث میشود کسبوکارها بهصورت همزمان از خدمات بانکداری باز، ابزارهای تأمین سرمایه و تأمین مالی و سایر خدمات بانکی بهرهمند شوند.
وی در پایان از کسبوکارهای نوپا و فعال در بازار که به خدمات بانکداری باز نیاز دارند دعوت کرد به میبانک بپیوندند و از خدمات و ظرفیتهای این پلتفرم استفاده کنند.
میبانک؛ آغاز رویکرد تعاملی بانک کشاورزی با کسبوکارهای نوآور
حسین امینزاده، معاون فناوری بانک کشاورزی، نیز در این مراسم با تأکید بر اینکه رونمایی از میبانک به معنای پایان یک پروژه نیست، اظهار کرد: این رویداد در واقع آغاز یک رویکرد تعاملی با حوزه کسبوکار و ارایه خدمات زیرساختی بانک به فعالان، نوآوران و شرکتهای کوچک است.
وی با تشریح روند تحول فناوری در نظام بانکی گفت: در گذشته بخش عمده سرمایهگذاریها در حوزه فناوری به تقویت زیرساختهای داخلی، مکانیزه کردن فرایندها، طراحی سامانهها و در نهایت ارایه کانالهای مستقیم خدمات به مشتریان اختصاص داشت؛ اما تحول صنعت مالی، تغییر انتظارات مشتریان و رشد کسبوکارهای دیجیتال نشان میدهد که فناوری باید از این مرحله عبور کرده و وارد چرخه جدیدی شود.
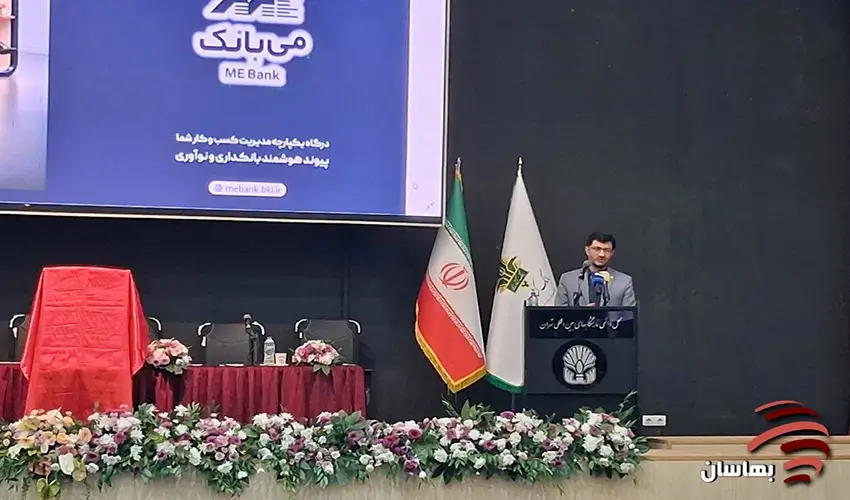
امینزاده ادامه داد: در رویکرد جدید، بانک باید از درونگرایی به سمت برونگرایی حرکت کند؛ به این معنا که علاوه بر توسعه زیرساختهای داخلی، بستری فراهم کند تا سایر فعالان این حوزه نیز بتوانند از ظرفیتهای بانک استفاده کنند. در واقع، وظیفه جدید فناوری بانکی، ایجاد زیرساخت برای تعامل با کسبوکارها و حرکت از فضای بسته و متمرکز به سمت همکاری و خلق ارزش مشترک است.
معاون فناوری بانک کشاورزی با بیان اینکه فناوری دیگر صرفاً ابزاری برای بهبود عملکردهای داخلی بانک نیست، افزود: فناوری باید به زیرساختی برای تعامل با کسبوکارها، شرکای تجاری و بازیگران نوآور تبدیل شود. بانکداری باز نیز یکی از گامهای مهم برای تحقق این تغییر رویکرد و ایجاد تعامل و همکاری مبتنی بر خلق ارزش است.
زیرساخت یکپارچه، حکمرانی API و امنیت؛ سه محور توسعه میبانک
امینزاده درباره قابلیتهای موردنیاز برای توسعه بانکداری باز اظهار کرد: یکی از مهمترین الزامات، ایجاد زیرساختی یکپارچه و توسعهپذیر است تا بانک بتواند خدمات و قابلیتهای خود را با سرعت بیشتری توسعه دهد، بدون آنکه این توسعه به افزایش هزینهها و پیچیدگیهای زیرساختی منجر شود.
وی با اشاره به اهمیت حکمرانی API و مدیریت چرخه عمر این خدمات گفت: برای تولید، مستندسازی، نسخه بندی، پایش، کنترل و در نهایت بازنشسته کردن هر API باید فرایندها و دستورالعملهای مشخصی وجود داشته باشد. این چارچوب به طرفین کمک میکند نحوه تعامل با سامانه را بشناسند؛ از یکسو بهرهبردار نهایی بداند چگونه از خدمات بانک استفاده کند و از سوی دیگر، بانک نیز بتواند مدیریت و نظارت لازم را بر محصولات خود داشته باشد.
معاون فناوری بانک کشاورزی توجه به تجربه استفادهکنندگان نهایی را از دیگر الزامات این پلتفرم دانست و بیان کرد: توسعهدهندگان، شرکتهای فناوری محور و کسبوکارهای نوآور، کاربران اصلی این محصول هستند و باید به سهولت، شفافیت و سادگی ارتباط آنها با بانک توجه شود.
وی امنیت و پایداری خدمات را نیز از اصول اساسی این زیرساخت برشمرد و افزود: بانک بهعنوان نهادی که مسیولیت حاکمیت این حوزه را بر عهده دارد، باید توجه ویژهای به امنیت و پایداری سرویسها داشته باشد. این موضوع موجب میشود تعاملات با کیفیت بهتر، ظرفیت بالاتر، استانداردهای مشخص و کنترل مناسب در اختیار کاربران قرار گیرد.
امینزاده ادامه داد: رعایت این الزامات، هم برای مشتری نهایی اطمینان خاطر ایجاد میکند که حساب و اطلاعات او در محیطی امن قرار دارد و هم به توسعهدهندگان اطمینان میدهد که نرمافزار آنها از ثبات و پایداری مناسبی در ارایه خدمات برخوردار است. از سوی دیگر، بانک نیز میتواند رخدادها را مدیریت کند، گزارشهای سامانه را ثبت و بر اساس آنها میزان ریسک و نیازهای توسعهای را ارزیابی کند.
وی با اشاره به برنامههای توسعهای میبانک گفت: در فازهای بعدی، ظرفیتهایی مانند دادههای پردازششده و هوش مصنوعی میتوانند به این زیرساخت اضافه شوند و خدمات جامعتر و کاملتری را در اختیار مشتریان قرار دهند.
معاون فناوری بانک کشاورزی با قدردانی از همکاری شرکت گسترش فناوری نوین و بخشهای مختلف بانک در اجرای این پروژه تأکید کرد: توسعه زیرساختهای مالی، فرایندهای حقوقی و سایر الزامات با همکاری بخشهای مختلف امکانپذیر شده است. امیدواریم با تکمیل زیرساختهای تعاملی و پشتیبانی، خدمات پایدار و مناسبی به مشتریان ارایه کنیم و با توسعه این محصول، زمینه ورود قدرتمند بانک به نسل پنجم بانکداری، یعنی بانکداری پلتفرمی، فراهم شود.
وی ابراز امیدواری کرد در سالهای آینده، نتایج توسعه این پلتفرم از نظر تعداد زنجیرههای تحت پوشش، تعداد API های ارایهشده به مشتریان و حجم تعاملات ایجادشده، قابل ارزیابی و گزارش دهی باشد.
بانک کشاورزی به دنبال تبدیلشدن به پلتفرم هوشمند اقتصاد کشاورزی
وهب متقینیا، مدیرعامل بانک کشاورزی، در این مراسم با اشاره به تغییر پارادایم در نظام بانکی اظهار کرد: در تعریف سنتی، بانک بنگاهی بود که با هدف انتفاع سپرده جمعآوری میکرد و تسهیلات و خدمات بانکی ارایه میداد؛ سپس انجام تراکنشهای مالی نیز به این مأموریت اضافه شد، اما امروز شاهد تغییر نقش بانکها هستیم و آنها بهتدریج بهعنوان بازیگران اصلی اکوسیستم اقتصادی فعالیت میکنند.
وی با بیان اینکه بانکداری باز یکی از ظرفیتهای تحقق این تغییر است، افزود: بانکداری باز بستری امن فراهم میکند تا شرکتها و مجموعههای مختلف از طریق API به بانک متصل شوند و خدمات مالی و بانکی موردنیاز خود را دریافت کنند؛ بااینحال، موضوع فراتر از اتصال فنی و ارایه مجموعهای از API ها است و به معنای ورود به مدلهای جدید کسبوکار است.
متقینیا با تأکید بر پیوند فناوری و مدلهای کسبوکار تصریح کرد: امروز نمیتوان فناوری را جدا از مدلهای کسبوکار بررسی کرد. شرکتها و مجموعههای اقتصادی دیگر منتظر بانکها نمیمانند و متناسب با شرایط خود تصمیم میگیرند؛ بنابراین بانک باید در کنار مردم و شرکتها حضورداشته باشد، نیازهای آنها را بشناسد و متناسب با مدل کسبوکارشان خدمات ارایه کند.
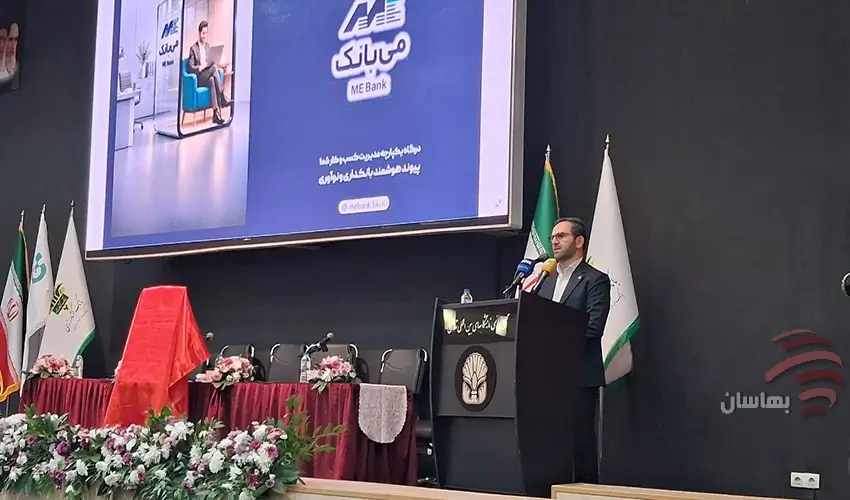
مدیرعامل بانک کشاورزی با اشاره بهسرعت تحولات فناوری و ظهور هوش مصنوعی گفت: این تحولات ایجاب میکند ساختار بانکها منعطف و چابک باشد. یکی از پیشرانهای تحول دیجیتال نیز همین تغییر نگرش است. تحول دیجیتال صرفاً به معنای ارایه خدمات سنتی در بستر دیجیتال نیست، بلکه به معنای استفاده از ظرفیتهای فناوری برای ورود به زمین بازی جدید و شکلدادن به مدلهای متفاوت فعالیت است.
وی با بیان اینکه میبانک نباید صرفاً یک سامانه فناورانه تلقی شود، اظهار کرد: این پلتفرم تنها مجموعهای از API های مختلف نیست، بلکه فرصتی برای حرکت بانک به سمت مدرن شدن و تغییر نگرش در ارایه خدمات است.
سهم ۶۵ درصدی بانک کشاورزی از تأمین مالی بخش کشاورزی
متقینیا با اشاره به جایگاه تخصصی بانک کشاورزی در اقتصاد کشور گفت: بانک کشاورزی تنها بانک تخصصی بخش کشاورزی است و حدود ۶۵ درصد تأمین مالی این بخش را بر عهده دارد. این جایگاه، ظرفیت مهمی برای توسعه مدلهای نوین تأمین مالی در اختیار بانک قرار میدهد.
وی با اشاره به تجربه اجرای طرحهای نوین تأمین مالی در بخش کشاورزی افزود: زمانی که این طرحها را آغاز کردیم، برخی معتقد بودند حوزه کشاورزی پاسخ مناسبی به مدلهای جدید تأمین مالی نمیدهد؛ اما نتایج نشان داد این بخش ظرفیت بالایی برای استفاده از روشهای نوین دارد. در مدت حدود هشت ماه، ۱۳۵ همت تأمین مالی با نکولی در حدود ۵ تا ۶ همت انجام شد؛ عملکردی که ظرفیت بخش کشاورزی برای پذیرش این مدلها را نشان داد.
مدیرعامل بانک کشاورزی با تأکید بر اینکه رونمایی از میبانک نقطه پایان یک پروژه نیست، گفت: این رویداد آغاز حرکت جدید بانک به سمت مدلهای نوین فعالیت است و در این مسیر، دو جهتگیری راهبردی را دنبال میکنیم.
حرکت به سمت بانکداری پلتفرمی و تأمین مالی تعبیهشده
متقینیا نخستین جهتگیری راهبردی بانک کشاورزی را حرکت به سمت بانکداری پلتفرمی و تأمین مالی تعبیهشده عنوان کرد و توضیح داد: باید شرایطی فراهم شود که کشاورزان، تولیدکنندگان، شرکتهای بازرگانی، واردکنندگان و سایر فعالان زنجیرههای اقتصادی بتوانند در بستر فعالیتهای روزمره خود، خدمات مالی و بانکی موردنیازشان را دریافت کنند. اتصال API ها یکی از ابزارهای تحقق این هدف است.
وی بازاریابی و جذب کسبوکارهای نوآور را از الزامات توسعه این رویکرد دانست و افزود: باید مشتریان مختلف را به ظرفیتهای بانکداری باز متصل کنیم و جوانان نخبه و شرکتهایی را که در نقاط مختلف کشور فعالیت میکنند، جذب کنیم تا بتوانند کسبوکار خود را توسعه دهند. در این مسیر، بانک نیز از طریق همکاری با این شرکتها به مشتریان بیشتری دسترسی پیدا میکند.
مدیرعامل بانک کشاورزی با تأکید بر اهمیت پشتیبانی از خدمات این پلتفرم گفت: در حوزه پشتیبانی، بهویژه شرکت گسترش فناوری نوین، باید عملکرد قدرتمندی داشته باشد. امیدواریم در صورت ایجاد هلدینگ فناوری بانک، در سالهای آینده شاهد شکلگیری مجموعهای باشیم که علاوه بر فعالیت در مدلهای مختلف کسبوکار، مسیولیت پشتیبانی از این خدمات را نیز بر عهده بگیرد.
اعتبارسنجی هوشمند و تأمین مالی داده محور
متقینیا دومین جهتگیری راهبردی بانک کشاورزی را حرکت به سمت اعتبارسنجی و تأمین مالی هوشمند و داده محور عنوان کرد و گفت: باید ظرفیتی ایجاد شود تا با تحلیل دادههای معتبر بتوانیم ریسک را ارزیابی کنیم، فرایند اعتبارسنجی را انجام دهیم و تخصیص و پرداخت تسهیلات را در بستری امن پیش ببریم؛ بهگونهای که میزان نکول و مشکلات اعتباری به حداقل برسد.
وی با اشاره به نیازهای مالی فعالان بخش کشاورزی بیان کرد: بانک کشاورزی باید به سمت تبدیلشدن به یک پلتفرم هوشمند و قدرتمند در حوزه اقتصاد کشاورزی حرکت کند. با توجه به اینکه بهتدریج از حجم تسهیلات و اعتبارات تکلیفی کاسته میشود، کشاورزان، دامداران و مرغداران همچنان به تسهیلات کمبهره و بهموقع نیاز دارند و بانک باید این بستر را در قالب یک پلتفرم برای آنها فراهم کند.
مدیرعامل بانک کشاورزی در تشریح این مدل به ارایه محصولات و خدمات در بستر پلتفرم اشاره کرد و گفت: برای مثال، اگر پیشازاین برای یک شرکت تراکتورسازی خط اعتباری در نظر گرفته میشد، در مدل جدید خود شرکت میتواند محصولاتش را در این پلتفرم عرضه کند و پیشنهادهای خود را در یک بازار رقابتی ارایه دهد. ممکن است یک شرکت پنج درصد تخفیف در نرخ سود پیشنهاد کند و شرکت دیگری تخفیف هفتدرصدی در نظر بگیرد؛ بانک نیز بستری فراهم میکند تا چنین رقابتی شکل بگیرد.
متقینیا در پایان اظهار کرد: با تحقق این رویکرد، هم بهداشت اعتباری رعایت میشود و هم بهتدریج نقش دولت در تأمین مالی کمرنگتر خواهد شد. در چنین شرایطی، بانک میتواند افراد بیشتری را تأمین مالی کند و خدمات مناسبتری در اختیار فعالان اقتصادی قرار دهد.
پایان مطلب