«تاصیکو» در مسیر تحول؛ از جهش سود تعدیلشده تا توسعه زنجیره طلا و نقره
شرکت سرمایهگذاری صدر تأمین (تاصیکو) در مجمع عمومی عادی سالیانه خود از رشد ۵۸ درصدی سود تعدیلشده به حدود ۱۹ هزار میلیارد تومان و افزایش ارزش پرتفوی از ۹۶ به ۱۶۱ هزار میلیارد تومان طی یک سال خبر داد؛ هلدینگ معدنی همچنین چشمانداز ۱۴۱۰ خود را با تمرکز بر توسعه سرمایهگذاری در طلا، مس، نقره و روی و هدف قرارگرفتن در میان پنج سهم ارزشمند بازار سرمایه تشریح کرد.
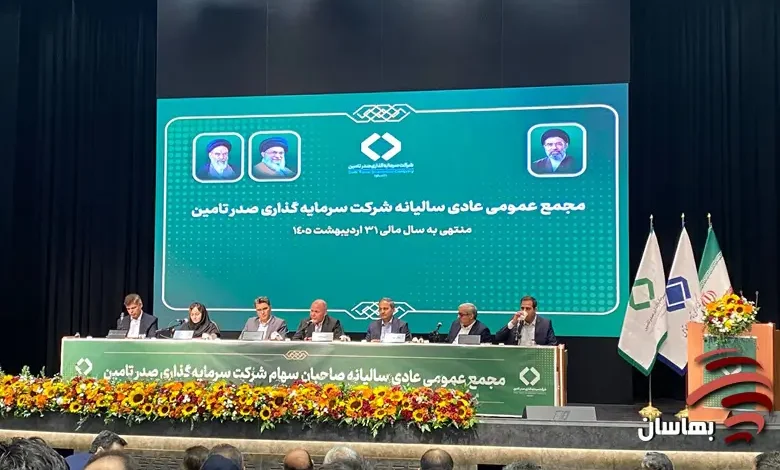
شرکت سرمایهگذاری صدر تأمین (تاصیکو) در مجمع عمومی عادی سالیانه منتهی به ۳۱ اردیبهشت ۱۴۰۵، ضمن تشریح عملکرد مالی و عملیاتی خود، از برنامههای توسعهای گسترده در حوزه معادن و صنایع معدنی رونمایی کرد؛ برنامههایی که از نگاه مدیران این هلدینگ، مسیر دستیابی به چشمانداز ۱۴۱۰ و تبدیل شدن به یکی از ارزشمندترین شرکتهای سرمایهگذاری معدنی کشور را هموار خواهد کرد.
به گزارش پایگاه خبری بهاسان، مجمع عمومی عادی سالیانه تاصیکو با حضور ۶۶ درصد سهامداران برگزار شد و در پایان نیز سهامداران با تقسیم ۴۸ تومان سود نقدی به ازای هر سهم موافقت کردند. در این نشست، مدیران شرکت علاوه بر تشریح عملکرد سال مالی گذشته، آخرین وضعیت افزایش سرمایه، پروژههای توسعهای و چشمانداز فعالیتهای هلدینگ را تشریح کردند.
سود تعدیلشده؛ تصویر واقعی عملکرد تاصیکو
یکی از مهمترین محورهای گزارش هییتمدیره، توضیح درباره اختلاف میان سود خالص گزارششده و سود واقعی عملیاتی هلدینگ بود. سود خالص تلفیقی تاصیکو در سال مالی گذشته حدود ۸.۵ هزار میلیارد تومان ثبت شده که در ظاهر نسبت به سال قبل ۲۸ درصد کاهش را نشان میدهد؛ اما مدیران شرکت تأکید کردند این افت ناشی از تضعیف عملکرد عملیاتی شرکتهای تابعه نبوده است.
به گفته مدیران تاصیکو، افزایش ۱.۵ همتی هزینههای مالی در شرکت اصلی، افزایش یک همتی هزینههای مالی در شرکتهای زیرمجموعه به دلیل اجرای سیاست تأمین مالی پروژههای توسعهای و همچنین عدم شناسایی ۷.۴ همت سود شرکت ملی صنایع مس ایران به دلیل الزامات استانداردهای حسابداری، سه عامل اصلی کاهش سود گزارششده محسوب میشوند.
در واقع این سود از بین نرفته و تنها به دلیل تغییر در نحوه شناسایی حسابداری، به دوره مالی آینده منتقل خواهد شد. بر همین اساس، سود تلفیقی تعدیلشده هلدینگ به حدود ۱۹ هزار میلیارد تومان میرسد که نسبت به سال قبل ۵۸ درصد رشد را نشان میدهد.
نقشه راه ۱۴۱۰؛ تمرکز بر طلا، مس، نقره و روی
مدیران تاصیکو در مجمع، بار دیگر بر چشمانداز سال ۱۴۱۰ این هلدینگ تأکید کردند؛ چشماندازی که بر اساس آن، شرکت قصد دارد با توسعه سرمایهگذاری در زنجیره فلزات ارزشمند، به یکی از مهمترین هلدینگهای معدنی کشور تبدیل شود.
برنامه راهبردی تاصیکو بر توسعه سرمایهگذاری در حوزههای طلا، مس، نقره و روی استوار شده و هدف نهایی آن، قرار گرفتن در میان پنج سهم ارزشمند بازار سرمایه و همچنین ده سرمایهگذار حقوقی برتر بورس عنوان شد.
رشد چشمگیر ارزش پرتفوی
گزارش هییتمدیره نشان میدهد ارزش پرتفوی سرمایهگذاری تاصیکو طی یک سال گذشته رشد قابل توجهی داشته است؛ بهطوری که ارزش داراییهای هلدینگ از حدود ۹۶ هزار میلیارد تومان در پایان اردیبهشت ۱۴۰۴ به ۱۶۱ هزار میلیارد تومان در پایان اردیبهشت ۱۴۰۵ رسیده است.
در حال حاضر پرتفوی مدیریتی تاصیکو شامل ۱۴ شرکت است که از این تعداد، ۱۰ شرکت بورسی و چهار شرکت غیربورسی هستند. همچنین از منظر ارزش بازار، حدود ۶۶ درصد از ارزش پرتفوی به سرمایهگذاریهای غیرمدیریتی و ۳۴ درصد به شرکتهای مدیریتی اختصاص دارد.
افزایش سرمایه ۲.۸ همتی تا پایان مهرماه ثبت میشود
در بخش دیگری از مجمع، آخرین وضعیت افزایش سرمایه شرکت نیز تشریح شد. بر اساس اعلام مدیران، افزایش سرمایه ۶ هزار میلیارد تومانی تاصیکو در دو مرحله اجرا خواهد شد که مرحله نخست آن به مبلغ ۲ هزار و ۸۰۰ میلیارد تومان در حال طی مراحل پایانی ثبت است.
با پایان یافتن حراج حقتقدمهای استفادهنشده و ارسال مدارک به سازمان بورس، سپردهگذاری مرکزی و اداره ثبت شرکتها، پیشبینی میشود ثبت این مرحله از افزایش سرمایه تا پایان مهرماه نهایی شود و پس از آن، مرحله دوم افزایش سرمایه نیز آغاز خواهد شد.
پروژههای توسعهای؛ تمرکز بر زنجیره فلزات گرانبها
تاصیکو در حال حاضر مجموعهای از پروژههای بزرگ توسعهای را در دست اجرا دارد که مهمترین آنها در حوزه طلا، نقره، زغالسنگ و صنایع معدنی متمرکز شده است.
از جمله مهمترین این پروژهها میتوان به احداث کارخانه استحصال طلای کردستان با ظرفیت سالانه ۵۰۰ کیلوگرم و سرمایهگذاری ۷.۸ هزار میلیارد تومانی، کارخانه فرآوری نقره با ظرفیت ۶۵ تن، کارخانه تولید طلای پارس تأمین با ظرفیت سالانه یک هزار کیلوگرم، توسعه معادن زغالسنگ و اجرای پروژههای فرآوری کایولن، توسعه پشم شیشه ایران و نیروگاه خورشیدی مس شهید باهنر اشاره کرد.
بخش قابل توجهی از این پروژهها اکنون پیشرفت فیزیکی بیش از ۷۰ درصدی دارند و طبق برنامهریزی انجامشده طی سالهای آینده به بهرهبرداری خواهند رسید.
عملکرد مثبت شرکتهای تابعه
مدیران تاصیکو در گزارش خود به عملکرد شرکتهای زیرمجموعه نیز اشاره کردند. ثبت رشد ۴۱ درصدی سود خالص شرکت معدنی املاح ایران، رشد ۵۸ درصدی سود خالص پشم شیشه ایران، رشد ۳۵ درصدی سود خالص شرکت خاک چینی ایران، رشد ۲۱ درصدی سودآوری لعابیران، خروج شرکت نسوز ایران از زیان پس از دو سال و همچنین تولید ۱۴۹ کیلوگرم طلا و ۶۱۳ کیلوگرم نقره در شرکت پارس تأمین از مهمترین دستاوردهای عملیاتی هلدینگ در سال گذشته عنوان شد.
حرکت به سمت تکمیل زنجیره ارزش
در مجموع، گزارش ارایهشده در مجمع نشان میدهد تاصیکو راهبرد خود را از سرمایهگذاری صرف در داراییهای معدنی، به سمت توسعه زنجیره ارزش، افزایش ظرفیت فرآوری، تکمیل پروژههای نیمهتمام و توسعه سرمایهگذاری در فلزات گرانبها تغییر داده است.
با توجه به رشد ارزش پرتفوی، اجرای پروژههای توسعهای، ثبت افزایش سرمایه و سود تعدیلشده ۱۹ همتی، به نظر میرسد این هلدینگ معدنی در تلاش است جایگاه خود را به عنوان یکی از بازیگران اصلی بازار سرمایه و صنعت معدن کشور در سالهای آینده بیش از پیش تثبیت کند.
پایان مطلب